
Cómo detectar los mayores riesgos financieros en tu PYME
Riesgo financiero · PYMEs · México
Cómo detectar los mayores riesgos financieros en tu PYME
Los riesgos financieros rara vez aparecen de golpe. Antes suelen dejar señales en la liquidez, la cobranza, los márgenes, la deuda, la operación y la capacidad de anticipar escenarios. Detectarlas a tiempo permite decidir antes de que la empresa pierda margen de maniobra.
En México, las pequeñas y medianas empresas operan en un entorno donde tipo de cambio, inflación, plazos de cobro, costos, financiamiento y cumplimiento pueden cambiar rápidamente la posición financiera del negocio.
El problema no suele ser únicamente la falta de ventas. Muchas veces es la falta de visibilidad para distinguir qué riesgo está creciendo, cuánto podría afectar la caja y qué decisión debería tomarse primero.
Identificar a tiempo los principales riesgos financieros puede marcar la diferencia entre mantener el control o enfrentar una crisis de liquidez.
El riesgo financiero no se administra mirando un solo indicador. Se administra conectando liquidez, capital de trabajo, rentabilidad, deuda, operación y capacidad de anticipación.
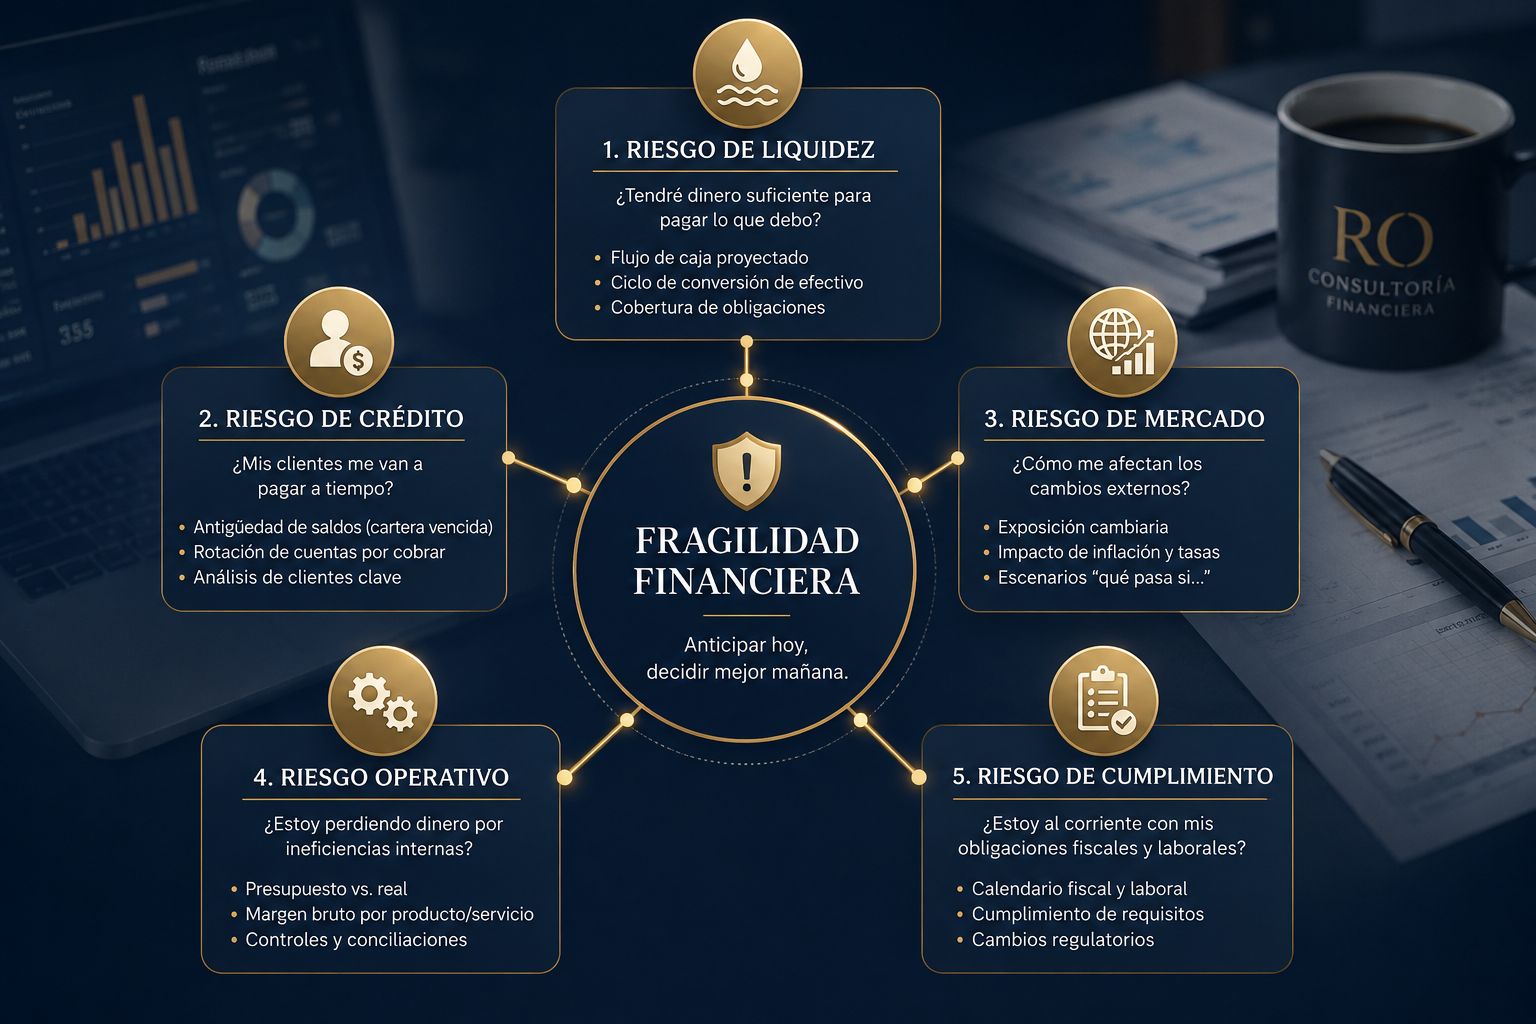
Los cinco riesgos principales
1. Riesgo de liquidez
¿Tendré dinero suficiente para pagar lo que debo?
Es el riesgo que más rápidamente puede comprometer la continuidad de una PYME.
Existe cuando la empresa no puede cubrir oportunamente sus obligaciones, incluso si presenta utilidad contable. La diferencia entre rentabilidad y liquidez es crítica: una venta puede reconocerse hoy y cobrarse semanas o meses después, mientras nómina, proveedores, impuestos y deuda continúan venciendo.
Cómo detectarlo
- Revise la liquidez corriente y, sobre todo, su evolución. Un deterioro persistente puede ser más relevante que un umbral aislado.
- Construya un forecast de caja de corto plazo. Para decisiones de tesorería, una proyección de 13 semanas suele ser más útil que una vista mensual de tres a seis meses.
- Mida días de cobranza, días de inventario y días de pago para entender el ciclo de conversión de efectivo.
- Identifique semanas donde el saldo proyectado quede por debajo del mínimo operativo o dependa de renovaciones, aportaciones o cobros extraordinarios.
2. Riesgo de crédito
¿Mis clientes me van a pagar a tiempo?
La venta no termina cuando se factura. Financieramente termina cuando se convierte en efectivo.
El riesgo de crédito aparece cuando los clientes se atrasan, disputan facturas o dejan de pagar. En empresas pequeñas, uno o dos clientes pueden explicar una parte significativa del estrés de caja debido a la concentración.
Cómo detectarlo
- Analice la antigüedad de saldos y la evolución de las bandas vencidas.
- Mida días de cuentas por cobrar y compárelos con condiciones contractuales y comportamiento real.
- Separe cartera corriente, vencida, disputada y de recuperación incierta.
- Calcule la concentración por cliente y el porcentaje de caja futura que depende de pocos pagadores.
- Compare el comportamiento histórico de sus principales clientes.
Clasificar a los clientes por riesgo de pago y contribución económica permite decidir cuándo endurecer condiciones, limitar crédito, solicitar anticipos, revisar precios o renegociar el servicio.
3. Riesgo de mercado
¿Cómo me afectan los cambios externos?
Tipo de cambio, inflación, tasas y demanda pueden modificar rápidamente margen y caja.
El riesgo de mercado incluye exposiciones que la empresa no controla directamente, pero sí puede medir y preparar.
Cómo detectarlo
- Calcule qué proporción de costos, deuda o ingresos está denominada en moneda extranjera.
- Identifique cuánto de un incremento de costos puede trasladarse a precio y con qué retraso.
- Revise la sensibilidad de la deuda a cambios de tasa.
- Compare ventas, precios y costos con su comportamiento histórico y con referencias relevantes del sector.
Una herramienta útil es construir escenarios sencillos de “qué pasa si…”. Por ejemplo:
- el tipo de cambio se mueve 15%;
- los costos de materia prima aumentan 10%;
- las ventas disminuyen 8%;
- la cobranza se retrasa diez días;
- la tasa de una deuda variable aumenta.
El objetivo no es predecir exactamente el futuro. Es conocer el orden de magnitud del impacto y los puntos donde una desviación empieza a comprometer caja, margen o capacidad de pago.
4. Riesgo operativo
¿Estoy perdiendo margen o efectivo por fallas internas?
Ineficiencias pequeñas pueden acumularse hasta convertirse en un problema financiero material.
Incluye errores de proceso, desperdicio, retrabajo, controles débiles, inventario mal administrado, descuentos no autorizados, fallas de facturación o incluso fraude.
Cómo detectarlo
- Compare presupuesto, forecast y real con explicaciones de causa, no sólo con porcentajes.
- Analice margen bruto y contribución por producto, cliente, canal o unidad relevante.
- Revise devoluciones, mermas, descuentos, retrabajos, entregas extraordinarias y costos logísticos.
- Verifique conciliaciones bancarias, autorizaciones y movimientos extraordinarios de efectivo.
- Defina KPIs que permitan identificar desviaciones antes de que se acumulen.
Cuando las variaciones no se miden, es fácil atribuir la presión a “falta de ventas”, aunque parte del deterioro provenga de decisiones internas controlables.
5. Riesgo de cumplimiento
¿Existen obligaciones fiscales, laborales o regulatorias capaces de afectar la caja?
El impacto financiero de un incumplimiento puede aparecer de forma abrupta.
Impuestos, seguridad social, obligaciones laborales, permisos, contratos y otros requisitos regulatorios pueden generar recargos, multas, contingencias o restricciones operativas.
Cómo detectarlo
- Mantenga un calendario de obligaciones y responsables.
- Compare fechas obligatorias contra fechas reales de pago y presentación.
- Identifique saldos, contingencias o diferencias pendientes de aclaración.
- Coordine las decisiones financieras con los especialistas fiscales, laborales o jurídicos correspondientes cuando exista una implicación técnica.
Más allá de riesgos aislados
El problema aparece cuando varios riesgos empiezan a interactuar
Una empresa puede administrar razonablemente cada riesgo por separado y, aun así, volverse financieramente frágil cuando varios se combinan.
Por ejemplo, una caída moderada de margen puede parecer manejable. También puede parecer manejable un retraso de cobranza. Pero si ambos ocurren mientras la empresa mantiene inventario elevado y deuda de corto plazo, la consecuencia puede ser desproporcionada.
Una fortaleza no elimina una vulnerabilidad crítica. Un buen margen no neutraliza una brecha severa de liquidez; una caja temporalmente alta no corrige una deuda incompatible con la capacidad futura de pago.
Esta es la diferencia entre observar indicadores y analizar Fragilidad Financiera Empresarial: interesa comprender qué punto puede limitar al sistema completo.
Herramientas prácticas
Herramientas y enfoques que facilitan la detección
No es necesario empezar con software complejo. La prioridad es construir información suficientemente confiable para decidir.
Forecast de caja
Permite anticipar brechas, cobros críticos, pagos y necesidades de financiamiento antes de que la cuenta bancaria obligue a reaccionar.
Dashboard ejecutivo
Concentra indicadores que activan decisiones: caja, capital de trabajo, margen, deuda, desviaciones y riesgos relevantes.
Planeación por escenarios
Evalúa cómo cambian caja, rentabilidad y capacidad de pago ante movimientos en ventas, costos, cobranza, tasa o tipo de cambio.
Diagnóstico Financiero Ejecutivo
Cuando existe una decisión material o una presión recurrente, permite analizar información financiera y operativa real para identificar causas, cuantificar exposición y definir prioridades.
Financial Fragility Matrix™
Evaluación gratuita de 16 preguntas que ofrece una primera lectura estructurada de liquidez, capital de trabajo, rentabilidad y planeación.
CFO Fraccional RO
Dirección financiera senior recurrente para empresas cuya complejidad ya requiere integrar caja, rentabilidad, planeación, deuda y decisiones dentro de una cadencia ejecutiva continua.
Secuencia mínima
Por dónde empezar a ordenar la lectura de riesgo
Reúna información de los últimos 12 meses
Estados financieros, cartera, inventarios, deuda, flujos y principales obligaciones.
Elija pocos indicadores que realmente expliquen decisiones
No se trata de construir un tablero enorme. Empiece por liquidez, cobranza, inventario, margen, deuda y desviaciones relevantes.
Compare tendencia, no sólo fotografía
Un indicador aislado puede ser normal para una industria. Su deterioro persistente suele ser más informativo.
Modele escenarios sencillos
Pregunte qué pasa con caja y margen si cambian ventas, cobranza, costos, tasas o tipo de cambio.
Documente responsable y acción
Cada riesgo relevante debe tener un dueño, una frecuencia de seguimiento y una decisión asociada.
Primera lectura estructurada
Evalúe si alguno de estos riesgos ya está generando fragilidad financiera
La Financial Fragility Matrix™ evalúa 16 señales relacionadas con liquidez, capital de trabajo, rentabilidad y planeación. En aproximadamente cinco minutos genera el Índice de Fragilidad Financiera (IFF-RO™) y muestra qué dimensión merece mayor atención.
No sustituye un diagnóstico profesional y no requiere cargar estados financieros ni información confidencial.
Detectar riesgo no es acumular métricas
El objetivo no es tener más indicadores, sino reconocer qué variable puede limitar a la empresa antes de que la urgencia reduzca las opciones.
Cuando la lectura de riesgo se vuelve sistemática, la dirección puede actuar con anticipación: ajustar condiciones comerciales, liberar capital, replantear deuda, proteger margen o modificar una inversión antes de que la caja obligue a hacerlo.
Una PYME financieramente bien dirigida no elimina la incertidumbre. Construye la capacidad para verla, medirla y decidir con tiempo.


