7 señales de fragilidad financiera empresarial

Fragilidad financiera empresarial
7 señales de fragilidad financiera empresarial
La fragilidad financiera rara vez comienza con una crisis visible. Suele aparecer primero como una combinación de presiones que la empresa normaliza mientras continúa operando y creciendo.
Una empresa puede vender más, mantener un EBITDA positivo y conservar acceso a financiamiento mientras su capacidad para absorber desviaciones comienza a deteriorarse.
Ese deterioro no siempre aparece de inmediato en el estado de resultados. Con frecuencia se manifiesta primero en la caja, el capital de trabajo, el uso de deuda, la calidad de la planeación y la forma en que la dirección toma decisiones.
Por eso, identificar señales tempranas es distinto de esperar a que exista una crisis.
La fragilidad financiera empresarial puede entenderse como una pérdida progresiva de capacidad para sostener operación, crecimiento y compromisos sin depender cada vez más de soluciones extraordinarias.
La señal relevante no es que exista tensión. Es que la tensión se vuelva recurrente, se extienda a varias áreas y reduzca las alternativas de decisión de la empresa.
Las siguientes siete señales no sustituyen un diagnóstico profesional. Su función es ayudar a la dirección a reconocer patrones que justifican una revisión financiera más profunda.
Crecimiento que exige financiamiento cada vez más frecuente
Crecer requiere capital. Más ventas pueden exigir más inventario, cuentas por cobrar, personal, capacidad operativa e inversión antes de que el efectivo asociado a ese crecimiento ingrese.
Utilizar financiamiento para sostener una expansión no constituye, por sí mismo, fragilidad. El problema aparece cuando cada incremento de ventas exige nueva deuda o aportaciones sin que la empresa pueda explicar con claridad cuánto capital requiere, cuándo lo recuperará y qué retorno generará.
Una organización financieramente preparada puede decidir de forma consciente qué parte del crecimiento financiará con generación interna, proveedores, deuda o capital.
La vulnerabilidad aumenta cuando el financiamiento deja de ser una decisión y se convierte en una necesidad permanente para mantener el ritmo de expansión.
EBITDA positivo, pero presión persistente sobre la caja
Un EBITDA positivo indica que la operación genera resultado antes de intereses, impuestos, depreciación y amortización. No significa que ese resultado ya se haya convertido en efectivo disponible.
Parte de las ventas puede permanecer en cuentas por cobrar. El inventario puede aumentar. La deuda, los impuestos y las inversiones pueden consumir una parte importante de la caja.
Cuando esta diferencia se vuelve recurrente, la dirección necesita reconciliar con precisión el resultado operativo con la generación real de efectivo.
La señal de fragilidad no es simplemente “tener menos dinero en el banco”. Es no poder explicar de forma consistente por qué la rentabilidad reportada no se transforma en capacidad financiera.
Capital de trabajo que absorbe una proporción creciente de recursos
Las cuentas por cobrar y los inventarios forman parte normal de la operación. La señal aparece cuando crecen más rápido que la capacidad de la empresa para financiarlos o cuando su comportamiento deja de responder a una lógica económica clara.
Una política comercial puede aumentar ventas y, al mismo tiempo, trasladar el costo financiero de esa decisión a tesorería.
De forma similar, acumular inventario puede proteger el servicio al cliente, pero también inmovilizar efectivo si la rotación esperada no se cumple.
Por eso, la dirección debe analizar de manera integrada cobranza, inventarios, proveedores y rentabilidad, no como indicadores aislados.
Dependencia creciente de deuda de corto plazo
La deuda puede ser una herramienta adecuada para financiar capital de trabajo, activos productivos o expansión.
La fragilidad aparece cuando mecanismos diseñados para cubrir necesidades temporales se convierten en financiamiento permanente de una operación que no libera suficiente caja.
También existe riesgo cuando el plazo del financiamiento no guarda relación con el uso de los recursos. Una inversión que generará beneficios durante varios años puede crear presión si debe pagarse en un periodo mucho más corto.
Mientras las líneas sean renovadas, el descalce puede permanecer oculto. La vulnerabilidad se vuelve evidente cuando la continuidad depende de que bancos y proveedores mantengan condiciones favorables.
Decisiones financieras cada vez más reactivas
Una empresa puede atravesar periodos de presión sin ser frágil si cuenta con información, escenarios y alternativas suficientes para decidir con anticipación.
La señal de deterioro aparece cuando las decisiones se toman principalmente para resolver la urgencia más inmediata.
Pagar al proveedor que más presiona, acelerar una cobranza mediante descuentos improvisados, contratar deuda porque el vencimiento llegó antes de lo previsto o suspender inversiones indispensables son ejemplos de una organización que ha perdido espacio de decisión.
La reacción puede resolver el día. No necesariamente corrige la causa.
La empresa no cuenta con un modelo financiero para anticipar el impacto del crecimiento
Tener presupuesto o estados financieros no significa necesariamente disponer de un sistema de planeación capaz de conectar ventas, márgenes, capital de trabajo, deuda, inversiones y caja.
Una empresa puede conocer cuánto vendió el mes pasado y, al mismo tiempo, no saber cuánto efectivo necesitará si crece durante los próximos seis meses.
Esa brecha de información se vuelve especialmente relevante cuando el negocio aumenta su complejidad.
La Arquitectura Financiera Empresarial debe permitir que la dirección conecte información, proyecciones, responsables y reglas de decisión. Cuando esas piezas están desconectadas, la organización puede avanzar sin comprender plenamente el impacto financiero de sus propias decisiones.
El estrés financiero comienza a alterar la operación
La fragilidad financiera deja de ser exclusivamente un asunto de tesorería cuando empieza a modificar decisiones operativas que deberían responder a criterios económicos.
La empresa puede reducir compras indispensables, retrasar mantenimiento, limitar inventario crítico, posponer contrataciones necesarias o aceptar condiciones comerciales poco convenientes para obtener efectivo inmediato.
En ese punto, la presión financiera comienza a influir en la capacidad del negocio para operar y competir.
Este es uno de los motivos por los que esperar hasta que “falte caja” puede resultar costoso: para entonces, la fragilidad ya puede haberse trasladado a clientes, proveedores, operación y decisiones estratégicas.
Una señal aislada no equivale a fragilidad financiera
Una empresa puede utilizar deuda de corto plazo sin ser frágil. Puede aumentar inventarios antes de una temporada alta. Puede enfrentar una caída temporal de caja o realizar una inversión que consuma efectivo de forma planificada.
Por eso, estas siete señales no deben interpretarse como un sistema de puntuación informal.
Lo relevante es analizar su persistencia, simultaneidad, magnitud y tendencia, así como la capacidad de la dirección para explicar su origen y actuar antes de que reduzcan las alternativas.
Una fortaleza no elimina una vulnerabilidad capaz de comprometer la continuidad.
Una empresa puede ser rentable y, al mismo tiempo, presentar una condición crítica de liquidez. También puede tener efectivo disponible y mantener una planeación insuficiente o un capital de trabajo deteriorado. El análisis debe evitar que un promedio favorable oculte una dimensión que requiere atención.
Qué revisar cuando aparecen varias señales al mismo tiempo
Cuando varias señales se vuelven recurrentes, la dirección necesita pasar de la observación a una revisión estructurada.
Preguntas que ayudan a ordenar la revisión
- ¿La empresa puede explicar por qué su rentabilidad no se convierte en caja?
- ¿Cuánto capital de trabajo requiere sostener el crecimiento previsto?
- ¿Qué clientes, productos o canales absorben más capital?
- ¿Las líneas de corto plazo se utilizan temporalmente o de forma permanente?
- ¿Los vencimientos de deuda son coherentes con la generación de efectivo?
- ¿Existen escenarios financieros antes de invertir o expandirse?
- ¿La dirección conoce con anticipación dónde aparecerán brechas de liquidez?
- ¿Las decisiones responden a prioridades financieras o a urgencias?
Estas preguntas permiten identificar dónde conviene profundizar, pero no sustituyen el análisis de información financiera y operativa real.
Una primera lectura estructurada de la fragilidad financiera
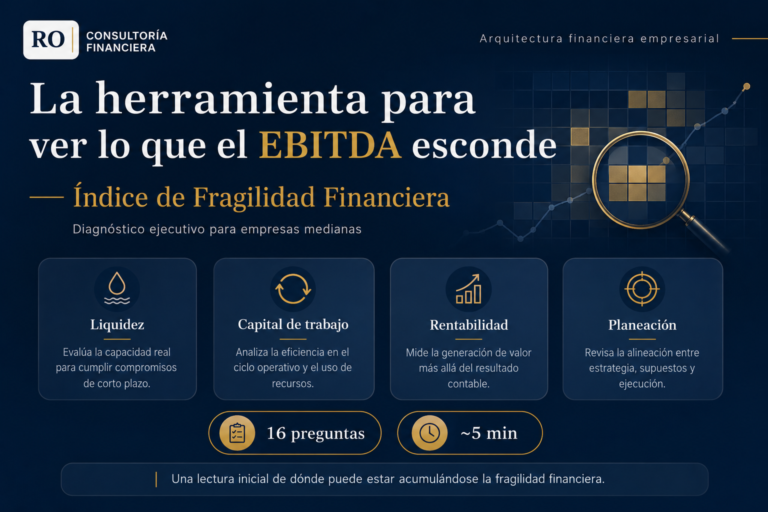
La Financial Fragility Matrix™ es una evaluación preliminar diseñada para revisar cuatro dimensiones: liquidez, capital de trabajo, rentabilidad y planeación.
Son 16 preguntas y toma aproximadamente cinco minutos. El resultado es el Índice de Fragilidad Financiera RO (IFF-RO™), una primera lectura estructurada de dónde podría estar acumulándose vulnerabilidad financiera.
La herramienta no sustituye un diagnóstico financiero profesional ni requiere estados financieros confidenciales para completarse.
¿Cuántas de estas señales ya aparecen en tu empresa?
Utiliza la Financial Fragility Matrix™ para revisar liquidez, capital de trabajo, rentabilidad y planeación e identificar dónde podría estar acumulándose vulnerabilidad financiera.
Realizar la Financial Fragility MatrixSi las señales ya son recurrentes, existe presión relevante de caja, deuda o capital de trabajo, o la dirección necesita conocer con precisión qué está provocando la fragilidad, el Diagnóstico Financiero Ejecutivo RO™ analiza información financiera y operativa real para identificar causas, interacciones y prioridades de acción.
Detectar antes amplía las opciones de decisión
La fragilidad financiera no comienza cuando una empresa deja de pagar. Para entonces, muchas de las señales pueden llevar meses acumulándose.
Detectarlas antes permite actuar cuando todavía existen alternativas: corregir políticas comerciales, liberar capital de trabajo, reordenar vencimientos, revisar rentabilidad, ajustar inversiones o fortalecer la planeación.
La pregunta no es únicamente si la empresa puede cumplir sus compromisos hoy.
La pregunta más importante es si puede sostener crecimiento, operación y decisiones futuras sin depender cada vez más de soluciones extraordinarias.