Información financiera y capacidad de decisión
Consultoría financiera vs. contabilidad
La contabilidad crea una base indispensable para entender el desempeño. La consultoría financiera utiliza esa información, junto con datos comerciales y operativos, para analizar causas, escenarios y decisiones.
Los cierres están al día. Los impuestos se presentan. Los estados financieros existen. Sin embargo, la caja continúa bajo presión, la rentabilidad no puede explicarse por segmento y las decisiones se toman con visibilidad parcial.
En ese punto, el problema no es necesariamente contable.
La contabilidad puede estar cumpliendo correctamente su función y, al mismo tiempo, la empresa puede necesitar una capa adicional de análisis, planeación y dirección financiera.
Esta distinción es importante porque una organización puede tener orden contable y todavía carecer de herramientas suficientes para anticipar tensiones, evaluar escenarios o determinar cuánto crecimiento puede financiar.
Contabilidad correcta no equivale automáticamente a control financiero. Registrar y cumplir es indispensable; anticipar, interpretar y decidir exige una función adicional.
¿Cuál es la diferencia entre contabilidad y consultoría financiera?
La diferencia no consiste en que una función sea superior a la otra.
Consiste en el propósito principal que cumple cada una dentro de la empresa.
Registra, representa y soporta el cumplimiento
En su función de registro y cumplimiento, la contabilidad organiza las operaciones realizadas y produce información financiera que permite conocer la posición y el desempeño de la empresa.
- Registra y clasifica transacciones.
- Prepara estados financieros.
- Apoya obligaciones fiscales y corporativas.
- Realiza conciliaciones y cierres.
- Documenta el desempeño histórico.
- Proporciona información para auditoría y terceros.
Analiza, proyecta y orienta decisiones
Integra información contable, comercial y operativa para entender causas, modelar escenarios y apoyar decisiones sobre liquidez, rentabilidad, capital, deuda e inversión.
- Proyecta caja y resultados.
- Analiza rentabilidad por segmento.
- Evalúa liquidez y capital de trabajo.
- Modela inversiones y escenarios.
- Revisa estructura de deuda y financiamiento.
- Diseña mecanismos de gobierno financiero.
La contabilidad proporciona una base confiable para conocer y representar lo ocurrido. La consultoría financiera utiliza esa base, junto con información adicional, para analizar qué está provocando el resultado, qué puede ocurrir después y qué decisiones conviene revisar.
Comparación ejecutiva
Qué resuelve la contabilidad
La contabilidad cumple una función indispensable dentro de cualquier empresa.
Sin una base contable confiable, cualquier análisis financiero corre el riesgo de apoyarse en información incompleta o inconsistente.
Entre sus principales aportes se encuentran:
- Registro ordenado de las operaciones.
- Preparación de estados financieros.
- Conciliaciones contables y bancarias.
- Control documental.
- Soporte para obligaciones fiscales y corporativas.
- Información para socios, bancos, auditores y autoridades.
Una contabilidad deficiente puede producir riesgos fiscales, distorsión de resultados y decisiones basadas en datos incorrectos.
Por eso, la discusión no debe minimizar su importancia.
El problema aparece cuando se espera que una función enfocada principalmente en registro, cierre y cumplimiento responda por sí sola preguntas de planeación, asignación de capital o estrategia financiera.
Qué preguntas requieren una capa adicional de análisis
¿Tendremos caja suficiente durante las próximas semanas?
Responder exige incorporar cobros probables, vencimientos, deuda, impuestos, inversiones y escenarios.
¿Cuánto efectivo exige el crecimiento?
Las ventas adicionales pueden requerir cartera, inventario y gastos antes de convertirse en liquidez.
¿Qué clientes o productos generan un retorno insuficiente?
El resultado consolidado puede ocultar descuentos, fletes, comisiones, devoluciones y capital utilizado.
¿La expansión puede sostener el retorno esperado?
La decisión necesita escenarios, desembolsos, riesgos y fuente de financiamiento.
¿Los vencimientos son compatibles con la generación de caja?
El saldo contable no determina por sí solo si la estructura de pagos es adecuada para el ciclo del negocio.
¿Qué ritmo de expansión puede financiar la empresa?
Responder exige integrar margen, capital de trabajo, deuda, capacidad operativa y escenarios.
Estas preguntas utilizan la contabilidad como una fuente esencial, pero requieren incorporar una lectura prospectiva y datos adicionales del negocio.
Cuándo una empresa necesita consultoría o dirección financiera
La necesidad aparece cuando la complejidad del negocio supera la capacidad de decidir únicamente con información histórica y supervisión directa.
La caja es difícil de anticipar
La dirección conoce el saldo actual, pero no puede anticipar brechas y vencimientos con suficiente tiempo.
Las ventas crecen y la liquidez no mejora
El crecimiento absorbe cartera, inventarios, capacidad y gastos antes de generar efectivo.
La rentabilidad no puede segmentarse
La empresa conoce su resultado global, pero no qué clientes, productos o canales crean valor suficiente.
El presupuesto dejó de orientar decisiones
Existe un presupuesto, pero no se actualiza ni se conecta con escenarios y acciones.
Las inversiones se aprueban sin escenarios
No se analizan sensibilidad, caja requerida, riesgos ni alternativas.
La deuda se negocia bajo urgencia
Las conversaciones comienzan cuando el vencimiento ya está próximo y las opciones se redujeron.
Cada área utiliza números diferentes
Ventas, operación y finanzas trabajan con fuentes, definiciones o periodos que no se concilian.
Las decisiones dependen excesivamente de una persona
El fundador o director integra pagos, bancos, precios, compras e inversiones porque el sistema financiero no está suficientemente institucionalizado.
Los reportes no producen acciones
La información describe resultados, pero no está vinculada con responsables, escenarios o decisiones.
Estas señales no implican que la contabilidad esté fallando.
Indican que la empresa necesita una capa adicional de análisis, planeación o liderazgo financiero.
Una contabilidad correcta puede coexistir con fragilidad financiera
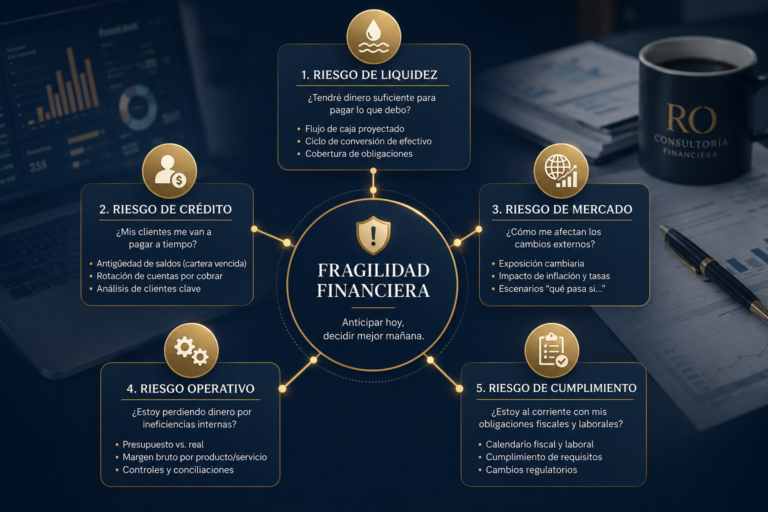
Una empresa puede presentar información contable razonablemente ordenada y mantener vulnerabilidades financieras importantes.
La fragilidad financiera empresarial no depende de una sola cifra. Surge de la interacción entre distintas dimensiones.
Liquidez
Capacidad para cumplir compromisos y absorber desviaciones sin depender de soluciones extraordinarias.
Capital de trabajo
Recursos absorbidos por cuentas por cobrar, inventarios y el ciclo necesario para sostener las ventas.
Rentabilidad
Capacidad del modelo para generar valor económico suficiente después de considerar sus costos y complejidad.
Planeación
Capacidad para anticipar escenarios, explicar desviaciones y decidir antes de perder margen de maniobra.
Una fortaleza contable no compensa una vulnerabilidad financiera capaz de comprometer la continuidad.
Estados financieros oportunos no compensan una liquidez críticamente deteriorada. Una utilidad positiva no elimina el efecto de un capital de trabajo mal administrado. Y una buena posición de caja hoy no sustituye la capacidad de anticipar lo que viene.
Qué aporta una consultoría financiera bien enfocada
Una intervención financiera de alto valor no comienza proponiendo más reportes.
Comienza entendiendo el problema, la calidad de la información y la forma en que la empresa toma decisiones.
Definir el problema y el alcance
Determinar qué decisiones necesitan respuesta y qué información se requiere para analizarlas.
Validar la información
Reconciliar estados financieros, caja, ventas, cartera, inventarios y fuentes operativas relevantes.
Construir visibilidad futura
Desarrollar proyecciones y escenarios con un horizonte adecuado al ciclo y a la decisión que debe tomarse.
Analizar las causas
Entender rentabilidad, capital utilizado, caja, deuda y factores operativos que explican la situación.
Definir prioridades de acción
Traducir hallazgos en decisiones, responsables, tiempos y mecanismos de seguimiento.
Cuando la revisión requiere determinar con precisión las causas de una situación financiera usando información real de la empresa, el Diagnóstico Financiero Ejecutivo RO™ cumple esa función dentro de la metodología de RO.
Si el problema ya está identificado y requiere corrección, la Intervención Estructural Financiera se orienta a modificar las causas y reconstruir capacidad financiera.
Ambos se apoyan en la Arquitectura Financiera Empresarial, el marco que conecta información, criterios, procesos, responsabilidades y decisiones.
Contabilidad, análisis y dirección financiera deben complementarse
La relación correcta no es de sustitución.
Es de complementariedad.
Contabilidad confiable
Produce registros, cierres y estados financieros consistentes sobre los cuales puede construirse el análisis.
Consultoría financiera
Integra la información, identifica causas, modela escenarios y propone soluciones para retos específicos.
Dirección financiera
Convierte el análisis en decisiones recurrentes, seguimiento, gobierno y disciplina ejecutiva.
No todas las empresas necesitan las tres capas con la misma intensidad o bajo la misma estructura organizacional.
Lo importante es que las funciones necesarias existan y estén conectadas de forma proporcional a la escala y complejidad del negocio.
Consultoría puntual, CFO Fraccional RO o CFO interno
El nivel de apoyo debe responder a la naturaleza y frecuencia de las decisiones financieras.
Diagnóstico o intervención puntual
Adecuados cuando existe un reto delimitado que requiere análisis, corrección o una decisión financiera concreta.
CFO Fraccional RO
Incorpora liderazgo financiero senior de manera recurrente cuando la empresa necesita dirección, seguimiento y participación en decisiones sin una posición de tiempo completo.
CFO interno
Puede ser adecuado cuando la escala, frecuencia decisoria y complejidad justifican liderazgo financiero ejecutivo de dedicación completa.
El CFO Fraccional RO no sustituye al contador. Se apoya en la información contable y en el equipo financiero existente para incorporar una capa de dirección senior y continuidad en las decisiones.
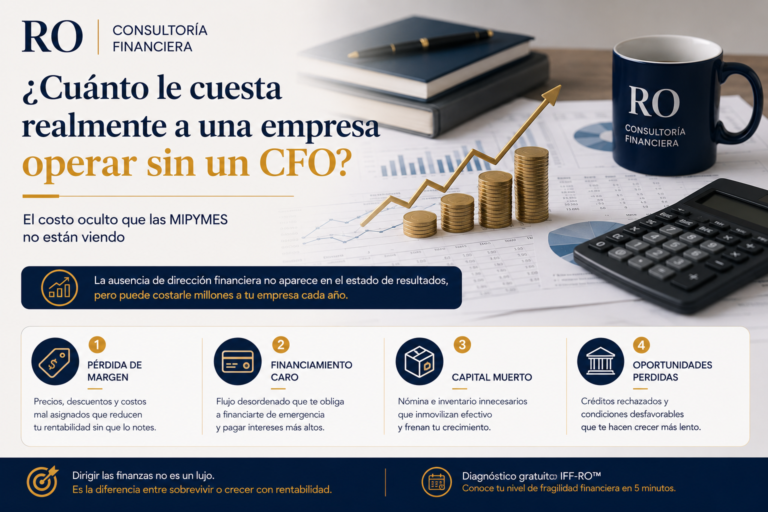
Tu contabilidad puede estar al día y aun así existir vulnerabilidad financiera.
La Financial Fragility Matrix™ revisa liquidez, capital de trabajo, rentabilidad y planeación mediante 16 preguntas. En aproximadamente cinco minutos genera el IFF-RO™ como una primera lectura de dónde podría estar acumulándose fragilidad financiera.
Realizar la Financial Fragility MatrixSi la empresa ya tiene información contable suficiente, pero necesita identificar con precisión por qué la caja se deteriora, dónde se destruye rentabilidad o qué decisiones deben priorizarse, el Diagnóstico Financiero Ejecutivo RO™ utiliza información financiera y operativa real para profundizar el análisis.
Preguntas frecuentes
¿Cuál es la diferencia entre contabilidad y consultoría financiera?
La contabilidad crea una base confiable de registro, cierre, representación financiera y cumplimiento. La consultoría financiera utiliza esa información, junto con datos comerciales y operativos, para analizar causas, escenarios y decisiones sobre liquidez, rentabilidad, capital, deuda e inversión.
¿La consultoría financiera sustituye al contador?
No. La contabilidad proporciona una base indispensable. La consultoría financiera se apoya en esa información y la integra con otros datos para resolver preguntas distintas.
¿Cuándo necesita una empresa consultoría financiera?
Cuando la empresa tiene información, pero no logra convertirla en previsión y decisiones: la caja es difícil de anticipar, la rentabilidad no se entiende por segmento, el presupuesto no orienta o el crecimiento aumenta la presión financiera.
¿La Financial Fragility Matrix™ es un diagnóstico?
No. Es una evaluación preliminar que genera el IFF-RO™. El Diagnóstico Financiero Ejecutivo RO™ utiliza información financiera y operativa real para identificar causas, interacciones y prioridades con mayor profundidad.
¿Cuándo conviene un CFO Fraccional RO?
Cuando la empresa necesita liderazgo financiero senior recurrente y participación continua en decisiones, pero todavía no requiere o no justifica una posición de CFO de tiempo completo.
No se trata de elegir entre contador y consultor financiero
Una empresa necesita información contable confiable y, conforme aumenta su complejidad, puede necesitar además análisis y dirección financiera.
La contabilidad crea una base para comprender el desempeño.
La consultoría financiera conecta esa información con causas, escenarios y decisiones.
Y cuando la empresa requiere conducción financiera recurrente, esa función puede institucionalizarse mediante un CFO interno o mediante CFO Fraccional RO, según su escala y necesidades.
El objetivo no es producir más información. Es convertir información confiable en mejores decisiones.