Las 4 dimensiones de la fragilidad financiera
Las cuatro dimensiones de la fragilidad financiera
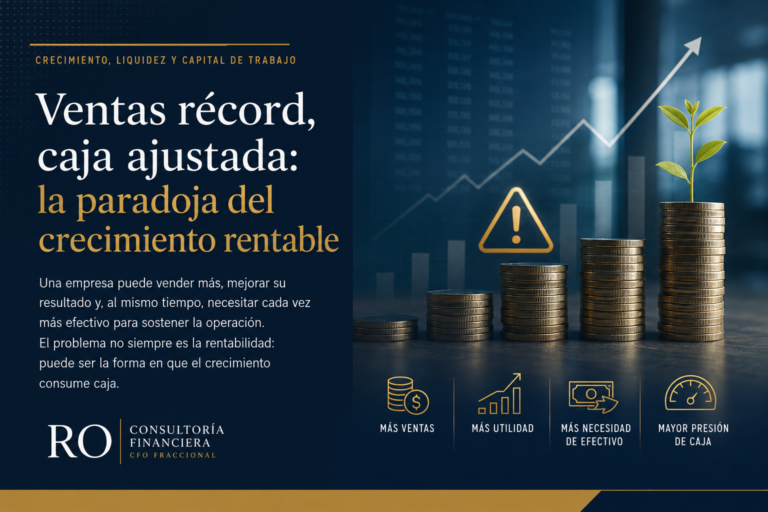
Una empresa puede ser rentable y tener problemas de caja. Puede tener liquidez hoy y estar destruyendo margen. Puede crecer y, al mismo tiempo, perder capacidad para anticipar lo que ocurrirá dentro de seis meses.
Cuando una empresa comienza a sentir presión financiera, la conversación suele reducirse rápidamente a una pregunta: ¿tenemos suficiente dinero en el banco?
La pregunta es importante, pero incompleta.
La fragilidad financiera rara vez nace de una sola variable. Puede comenzar en la liquidez, pero también puede originarse meses antes en una combinación de inventarios crecientes, cartera más lenta, márgenes deteriorados, endeudamiento, inversiones mal sincronizadas o una planeación que dejó de representar la realidad de la empresa.
Por eso evaluar únicamente la caja, el EBITDA, el margen o el nivel de deuda puede producir una sensación equivocada de seguridad.
Desde esta perspectiva, la fragilidad financiera puede analizarse a través de cuatro dimensiones que responden preguntas diferentes: liquidez, capital de trabajo, rentabilidad y planeación.
El valor no está únicamente en medirlas por separado. Está en comprender cómo interactúan.
1. Liquidez: ¿puede la empresa cumplir sus compromisos sin perder capacidad de decisión?
Liquidez no significa simplemente tener saldo disponible en una cuenta bancaria.
Desde una perspectiva ejecutiva, la pregunta es más exigente: ¿puede la empresa cumplir sus compromisos, absorber variaciones operativas y continuar tomando decisiones sin depender permanentemente de medidas de emergencia?
Una empresa puede reportar utilidad y, aun así, tener una tesorería tensionada. Puede vender más que nunca y depender cada mes de líneas de crédito para cubrir nómina, proveedores o impuestos.
Eso ocurre porque el estado de resultados y la caja viven en tiempos distintos.
Una venta puede reconocerse hoy, pero cobrarse dentro de 60 o 90 días. El inventario puede pagarse antes de venderse. Una inversión puede comenzar a generar ingresos varios meses después del desembolso.
Por eso la liquidez no debe leerse únicamente como una fotografía del saldo bancario. Debe analizarse como la capacidad de la empresa para administrar esos desfases.
Cuando el crecimiento de ventas viene acompañado de una necesidad recurrente de financiamiento de corto plazo, la pregunta ya no es solamente cuánto está creciendo la empresa, sino cuánto efectivo está exigiendo ese crecimiento.
2. Capital de trabajo: ¿cuánto efectivo está absorbiendo la operación?
Una de las razones más frecuentes por las que una empresa rentable enfrenta presión de caja está en su capital de trabajo.
El dinero puede estar físicamente fuera del banco y, sin embargo, seguir dentro del negocio: en inventarios, cuentas por cobrar, anticipos, proyectos en proceso o necesidades operativas que todavía no se han convertido en efectivo.
Pensemos en una empresa que crece rápidamente.
Para vender más necesita producir o comprar más. Para producir más necesita inventario. Para atraer o retener clientes puede ofrecer mayores plazos de pago. Para sostener la operación incorpora estructura adicional.
Las ventas crecen. Pero también crece la cantidad de dinero que debe permanecer financiando el ciclo operativo.
↓
Más operación
↓
Mayor necesidad de efectivo
El problema no es necesariamente que el capital de trabajo aumente. En una empresa en expansión puede ser completamente lógico.
El riesgo aparece cuando la dirección no sabe cuánto capital adicional necesitará, durante cuánto tiempo y cómo lo financiará.
Una empresa puede crecer de manera rentable y convertirse simultáneamente en un consumidor cada vez mayor de liquidez.
3. Rentabilidad: ¿el crecimiento realmente está generando valor?
La tercera dimensión es la rentabilidad.
Aquí también conviene evitar una lectura demasiado superficial. No basta con preguntar si la empresa tiene utilidad o si el EBITDA es positivo.
La dirección necesita entender qué productos, clientes, canales, unidades o decisiones están generando realmente esa rentabilidad.
Una empresa puede aumentar ventas y, al mismo tiempo, deteriorar su margen si para crecer concede mayores descuentos, absorbe costos logísticos, incrementa promociones o atiende clientes cuyo costo de servicio es significativamente mayor.
También puede ocurrir lo contrario: que el EBITDA agregado mejore mientras una parte del negocio destruye valor y otra compensa temporalmente ese deterioro.
Por eso la rentabilidad debe analizarse junto con la liquidez y el capital de trabajo.
Una venta de buen margen que tarda demasiado en convertirse en efectivo puede generar presión financiera. Una venta de cobro inmediato con margen insuficiente puede generar caja hoy pero deteriorar la economía del negocio mañana.
4. Planeación: ¿la empresa puede ver el problema antes de que llegue a tesorería?
La cuarta dimensión es menos visible, pero probablemente sea una de las más importantes: la capacidad de anticipación.
Una empresa financieramente bien dirigida no espera a que el saldo bancario revele el problema.
Utiliza presupuestos, escenarios, proyecciones de caja, indicadores y análisis de sensibilidad para entender qué puede ocurrir antes de comprometer recursos.
Planeación financiera no significa adivinar correctamente el futuro.
Significa construir suficiente visibilidad para poder responder preguntas como:
- ¿Qué pasa con la caja si las ventas quedan 15% debajo del plan?
- ¿Cuánto capital requeriremos si crecemos más rápido de lo previsto?
- ¿Qué ocurre si los clientes pagan 20 días más tarde?
- ¿Qué gastos pueden ajustarse si el escenario cambia?
- ¿Cuándo necesitaríamos financiamiento adicional?
Cuando estas preguntas no pueden responderse con suficiente claridad, la dirección termina administrando la empresa utilizando información retrospectiva.
Y en finanzas, mirar únicamente hacia atrás suele significar enterarse demasiado tarde.
El error de evaluar cada dimensión de manera aislada
Hasta aquí podría parecer que estamos frente a cuatro problemas distintos.
En realidad, forman parte del mismo sistema.
Liquidez
Nos dice si la empresa puede responder financieramente en el corto plazo.
Capital de trabajo
Explica cuánto efectivo está absorbiendo el ciclo operativo.
Rentabilidad
Permite evaluar si la operación está generando suficiente valor económico.
Planeación
Determina cuánto puede anticipar la dirección antes de que aparezca la presión.
El problema aparece cuando una fortaleza en una dimensión produce una falsa sensación de seguridad sobre las demás.
Por ejemplo:
Una empresa puede mostrar una rentabilidad atractiva y tener una liquidez débil. Puede tener caja suficiente hoy y una rentabilidad estructuralmente deteriorada. Puede tener buenos márgenes, pero una cartera e inventarios que absorben cada vez más capital.
O puede mostrar resultados razonables en las tres primeras dimensiones, pero operar sin una planeación financiera capaz de anticipar cuándo cambiará el equilibrio.
La regla de no compensación
Esta interacción conduce a una regla fundamental: una fortaleza financiera no debería utilizarse para ocultar una vulnerabilidad crítica en otra dimensión.
Un EBITDA sólido no elimina un problema de liquidez. Una caja temporalmente fuerte no corrige márgenes insuficientes. Una buena rentabilidad no resuelve automáticamente una concentración excesiva de capital en inventarios o cuentas por cobrar.
Por eso una lectura ejecutiva de fragilidad financiera debe observar no solamente el resultado global, sino también qué dimensión concentra la principal vulnerabilidad.
Un ejemplo: una empresa que parece financieramente sólida
Supongamos una empresa mediana que viene de un excelente año comercial.
Las ventas aumentaron 25%. El EBITDA mejoró. La dirección acaba de aprobar una nueva expansión.
Desde una lectura tradicional, el negocio parece encontrarse en una posición fuerte.
Pero observemos el sistema completo.
Los días de cartera aumentaron porque varios clientes importantes negociaron mejores condiciones de pago. El inventario creció para garantizar disponibilidad. La empresa contrató estructura adicional antes de que la nueva capacidad estuviera completamente utilizada.
Como consecuencia, necesita utilizar con mayor frecuencia sus líneas de crédito de corto plazo.
Al mismo tiempo, el presupuesto anual no ha sido actualizado para reflejar la nueva velocidad de crecimiento.
¿Qué tenemos entonces?
Una empresa con buena rentabilidad, pero con presión creciente de capital de trabajo, menor holgura de liquidez y una capacidad de planeación insuficiente para anticipar cuánto financiamiento adicional requerirá.
Ninguno de esos elementos por separado necesariamente significa crisis.
La fragilidad aparece en la interacción.
Fragilidad financiera no significa insolvencia
Es importante hacer esta distinción.
Hablar de fragilidad financiera no significa afirmar que una empresa esté en crisis, sea insolvente o tenga problemas irreversibles.
La fragilidad es una condición anterior.
Describe una menor capacidad para absorber desviaciones sin que el equilibrio financiero comience a deteriorarse.
Una empresa con poca holgura de liquidez puede funcionar perfectamente mientras todo ocurra conforme al plan.
El problema aparece cuando un cliente importante se retrasa, los inventarios tardan más en rotar, las ventas disminuyen o una inversión requiere más recursos de los previstos.
La empresa sólida absorbe la desviación.
La empresa frágil necesita reaccionar.
De los indicadores aislados a una lectura financiera integrada
Esta es también la razón por la que observar únicamente EBITDA, utilidad, saldo bancario o crecimiento de ventas puede resultar insuficiente.
Cada indicador explica una parte de la historia.
La dirección financiera necesita entender las conexiones.
¿Cómo impactará el crecimiento en el capital de trabajo? ¿Cuánto efectivo requerirá? ¿Qué margen dejará después de financiar esa expansión? ¿Qué ocurrirá si la cobranza se deteriora? ¿Qué tan preparada está la empresa para responder?
Ahí aparece una diferencia importante entre medir desempeño y evaluar solidez.
El desempeño explica lo que la empresa está logrando.
La solidez financiera explica qué tan sostenible es ese desempeño cuando las condiciones cambian.
Una primera lectura: el Índice de Fragilidad Financiera
Precisamente para estructurar esta primera conversación desarrollé el Índice de Fragilidad Financiera.
La herramienta evalúa las cuatro dimensiones descritas en este artículo: liquidez, capital de trabajo, rentabilidad y planeación.
Son 16 preguntas y toma aproximadamente cinco minutos.
No sustituye un diagnóstico financiero profundo, una auditoría ni un análisis de solvencia.
Su función es proporcionar una primera lectura ejecutiva que permita identificar dónde podría estar acumulándose la principal vulnerabilidad financiera.
Puedes conocer con mayor detalle el concepto de fragilidad financiera en esta explicación sobre fragilidad financiera empresarial .
¿Dónde está la principal vulnerabilidad financiera de tu empresa?
Evalúa liquidez, capital de trabajo, rentabilidad y planeación mediante el Índice de Fragilidad Financiera. Son 16 preguntas y toma aproximadamente cinco minutos.
Conocer mi Índice de Fragilidad FinancieraLa fortaleza financiera está en el sistema
Las empresas no se vuelven frágiles únicamente porque pierdan dinero.
También pueden volverse frágiles mientras crecen, mientras reportan utilidad e incluso mientras mejoran su EBITDA.
Por eso la pregunta financiera no debería limitarse a: “¿Cómo cerramos el trimestre?”
También debería incluir:
¿Tenemos la liquidez, el capital de trabajo, la rentabilidad y la capacidad de planeación necesarias para sostener lo que estamos construyendo?
Porque una empresa financieramente sólida no es aquella en la que todos los indicadores se ven bien al mismo tiempo.
Es aquella cuya dirección entiende dónde están sus vulnerabilidades antes de que esas vulnerabilidades se conviertan en restricciones.
Preguntas frecuentes
¿Qué es la fragilidad financiera empresarial?
Es la vulnerabilidad que puede acumular una empresa cuando una o varias áreas de su estructura financiera pierden capacidad para absorber presión, aun cuando ventas, utilidad o EBITDA sigan mostrando resultados positivos.
¿Cuáles son las cuatro dimensiones de la fragilidad financiera?
Liquidez, capital de trabajo, rentabilidad y planeación. Cada una observa un componente distinto y deben analizarse conjuntamente.
¿Una empresa rentable puede ser financieramente frágil?
Sí. Una empresa puede generar utilidad y enfrentar presión de caja si su capital de trabajo absorbe demasiado efectivo, si existen descalces entre cobros y pagos o si carece de suficiente capacidad para anticipar escenarios.
¿Una buena dimensión compensa una mala?
No necesariamente. Una fortaleza no debería ocultar una vulnerabilidad crítica en otra parte del sistema. Por ejemplo, una buena rentabilidad no elimina automáticamente un problema severo de liquidez.
¿Qué mide el Índice de Fragilidad Financiera?
Ofrece una primera lectura de liquidez, capital de trabajo, rentabilidad y planeación para identificar dónde podría estar concentrándose la principal vulnerabilidad financiera de la empresa.