
El ciclo de conversión de efectivo: el número que tu estado de resultados no muestra
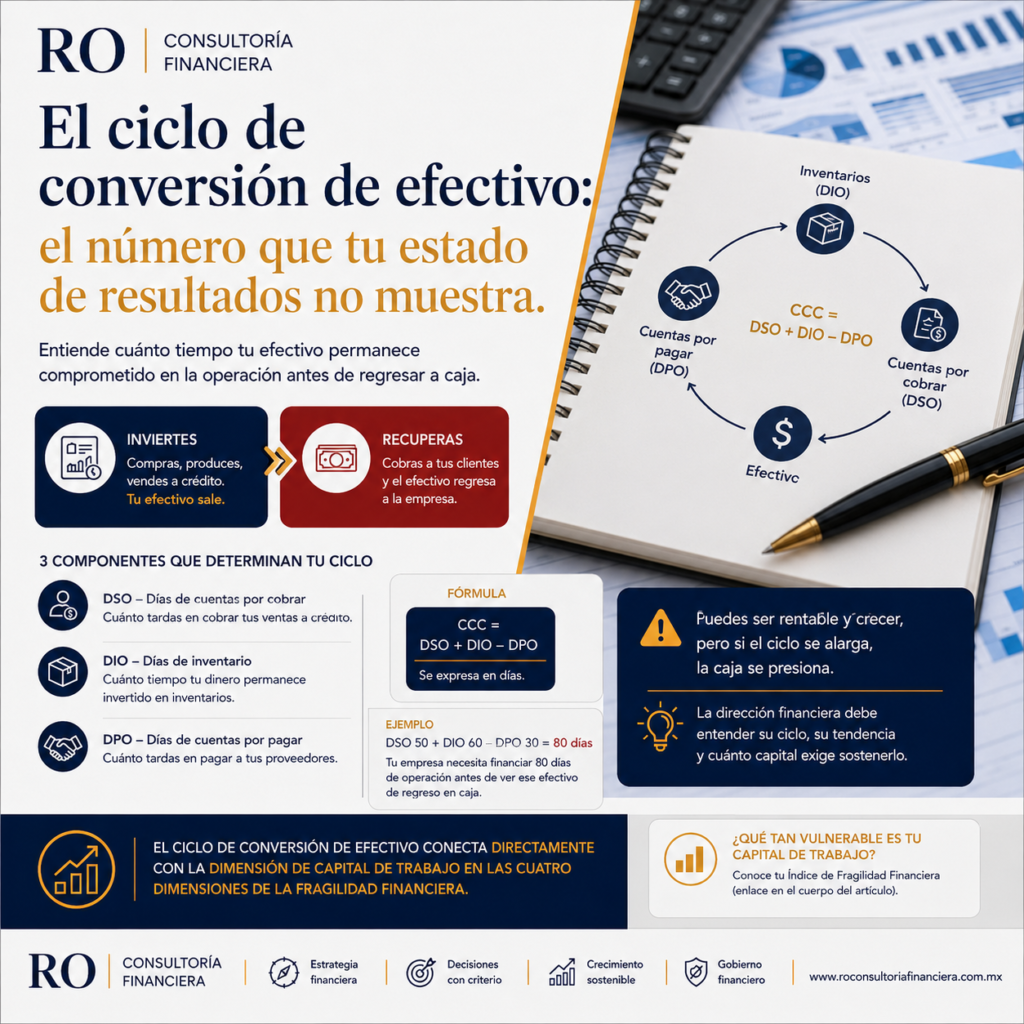
El ciclo de conversión de efectivo: el número que tu estado de resultados no muestra
Una empresa puede incrementar ventas y EBITDA mientras necesita cada vez más efectivo para sostener la operación. El ciclo de conversión de efectivo ayuda a entender por qué.
Hay empresas que presentan un estado de resultados saludable y, sin embargo, viven con una tesorería permanentemente presionada.
Las ventas aumentan. El margen continúa siendo positivo. El EBITDA mejora. Pero cada nuevo periodo parece exigir más financiamiento.
Una parte de la explicación puede encontrarse en un indicador que el estado de resultados no muestra directamente: el ciclo de conversión de efectivo o Cash Conversion Cycle (CCC).
¿Qué es el ciclo de conversión de efectivo?
En términos simples, el ciclo comienza cuando la empresa necesita financiar su operación —por ejemplo comprando inventario— y termina cuando recupera ese efectivo mediante el cobro de la venta.
Durante ese periodo, una parte del dinero de la empresa está financiando inventarios y cuentas por cobrar. Los proveedores pueden reducir parcialmente esa necesidad si conceden plazo para pagar.
Por eso el CCC integra tres variables.
Days Sales Outstanding. Días promedio que tarda la empresa en cobrar sus cuentas por cobrar.
Days Inventory Outstanding. Días promedio que el capital permanece invertido en inventarios.
Days Payables Outstanding. Días promedio que la empresa tarda en pagar a sus proveedores.
Si una empresa mantiene 50 días de cuentas por cobrar, 60 días de inventario y paga a sus proveedores en 30 días, su ciclo sería:
50 + 60 − 30 = 80 días.
Eso significa que, desde la perspectiva del ciclo operativo, existe una brecha de aproximadamente 80 días que debe financiarse con capital propio, generación de caja, crédito bancario u otras fuentes.
Por qué importa más cuando la empresa está creciendo
El CCC se vuelve especialmente importante cuando las ventas aumentan.
Supongamos que una empresa factura $100 millones al año y necesita financiar 80 días de ciclo operativo. Si las ventas crecen 25% pero esos 80 días no mejoran, la cantidad de dinero comprometida en el ciclo también crecerá.
Y puede ocurrir algo todavía más exigente: que mientras las ventas crecen 25%, los días de cartera aumenten, los inventarios roten más lentamente y los proveedores mantengan las mismas condiciones.
Entonces el negocio no solamente necesita financiar un volumen mayor: necesita financiarlo durante más tiempo.
Una empresa pasa de 45 a 60 días de cuentas por cobrar mientras incrementa inventarios de 50 a 65 días. Sus proveedores continúan otorgando 30 días.
Antes: 45 + 50 − 30 = 65 días.
Después: 60 + 65 − 30 = 95 días.
La empresa no solo creció. Su ciclo de efectivo se extendió otros 30 días.
Esos días adicionales deben financiarse.
Y esa necesidad puede aparecer en tesorería mucho antes de que el estado de resultados sugiera que existe un problema.
El CCC no debe interpretarse de forma aislada
Un ciclo más corto suele liberar capital, pero eso no significa que el objetivo deba ser reducirlo indiscriminadamente.
Cobrar demasiado rápido podría afectar una estrategia comercial. Reducir inventarios sin considerar niveles de servicio podría generar faltantes. Extender excesivamente los pagos podría deteriorar relaciones con proveedores o condiciones de compra.
Por eso la pregunta no es simplemente: “¿Cómo reducimos el CCC?”
La pregunta correcta es: “¿Qué ciclo necesita nuestro modelo de negocio y cuánto capital exige sostenerlo?”
Además, resulta útil observar cada componente por separado. Un CCC estable puede esconder que el DSO empeoró mientras el DPO aumentó para compensarlo. Matemáticamente el resultado podría parecer similar, pero financieramente la empresa estaría trasladando la presión hacia sus proveedores.
Del ciclo de conversión a la fragilidad financiera
Aquí el CCC conecta directamente con la dimensión de capital de trabajo dentro del marco de fragilidad financiera.
Capital de trabajo responde a una pregunta fundamental: ¿cuánto efectivo está absorbiendo la operación y durante cuánto tiempo?
Una empresa puede ser rentable y continuar creciendo, pero volverse más frágil si cada peso adicional de ventas exige una cantidad creciente de efectivo antes de convertirse nuevamente en caja.
Esta es la misma paradoja que desarrollo en Ventas récord, caja ajustada: la paradoja del crecimiento rentable .
Y explica también por qué capital de trabajo y liquidez, aunque están estrechamente relacionados, no son exactamente lo mismo.
El capital de trabajo ayuda a identificar dónde y durante cuánto tiempo está comprometido el efectivo. La liquidez muestra qué capacidad tiene la empresa para financiar esa necesidad sin entrar en tensión.
Ambas forman parte de las cuatro dimensiones de la fragilidad financiera .
Las tres preguntas que debería conocer la dirección
Más que memorizar una fórmula, una dirección financiera debería poder responder con claridad:
¿Cuántos días dura actualmente nuestro ciclo de conversión de efectivo?
¿Está mejorando o deteriorándose conforme crecemos?
¿Cuánto efectivo adicional necesitaríamos si las ventas aumentaran 20% manteniendo el ciclo actual?
Cuando estas respuestas no están disponibles, una empresa puede aprobar crecimiento sin haber determinado previamente quién financiará el capital de trabajo necesario para sostenerlo.
¿Qué tan vulnerable es el capital de trabajo de tu empresa?
El Índice de Fragilidad Financiera ofrece una primera lectura de liquidez, capital de trabajo, rentabilidad y planeación para identificar dónde podría estar acumulándose la principal vulnerabilidad financiera.
Conocer mi Índice de Fragilidad FinancieraPreguntas frecuentes
¿Qué significa CCC en finanzas?
CCC significa Cash Conversion Cycle o ciclo de conversión de efectivo. Expresa en días cuánto tarda el capital comprometido en la operación en regresar a caja, considerando cartera, inventario y proveedores.
¿Cómo se calcula el ciclo de conversión de efectivo?
La fórmula es DSO + DIO − DPO. Es decir, días de cuentas por cobrar más días de inventario menos días de cuentas por pagar.
¿Un CCC negativo es necesariamente mejor?
No necesariamente. Puede reflejar un modelo de negocio muy favorable en el que se cobra antes de pagar a proveedores, pero siempre debe interpretarse junto con márgenes, condiciones comerciales, sostenibilidad del modelo y relación con proveedores.
¿Por qué el ciclo puede empeorar aunque las ventas aumenten?
Porque la cartera o el inventario pueden crecer más rápido que las ventas, o porque los plazos de proveedores no acompañan ese crecimiento. El resultado es una mayor cantidad de efectivo comprometida durante más tiempo.