El costo oculto de decidir sin dirección financiera
¿Cuánto cuesta realmente operar sin un CFO?
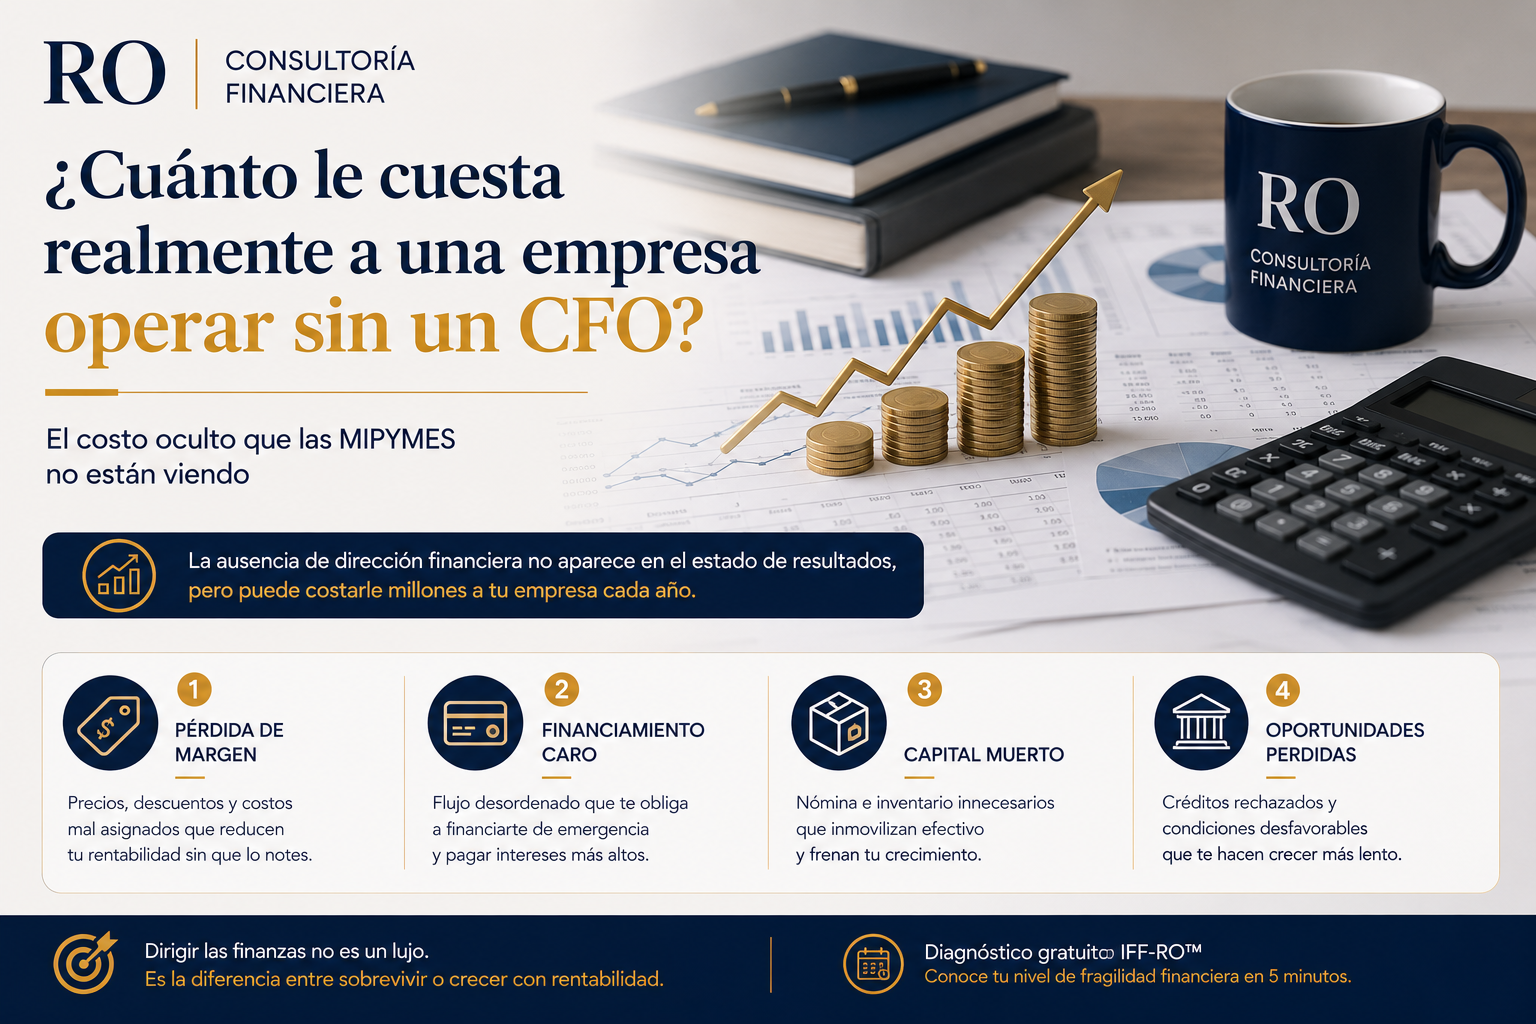
La ausencia de dirección financiera no aparece como una línea en el estado de resultados. Su costo se distribuye entre margen perdido, intereses evitables, capital inmovilizado y oportunidades que la empresa no puede aprovechar.
Muchas empresas consideran que todavía no necesitan un CFO porque cuentan con contabilidad, administración y una tesorería capaz de ejecutar pagos. El problema es que registrar y operar no equivale a dirigir financieramente.
Una empresa puede cumplir con impuestos, mantener sus cierres al día y continuar operando sin contar con una función que conecte:
- Precios y rentabilidad.
- Ventas y generación de caja.
- Crecimiento y capital de trabajo.
- Inversiones y retorno esperado.
- Deuda y capacidad real de repago.
- Información y decisiones ejecutivas.
El costo de esa ausencia no suele aparecer bajo el concepto “falta de CFO”.
Aparece fragmentado en descuentos, sobrecostos, intereses, inventarios lentos, contrataciones prematuras, deuda mal estructurada y oportunidades perdidas.
No tener un CFO no genera automáticamente una pérdida. El costo aparece cuando la empresa carece de dirección financiera y toma decisiones relevantes sin proyección, análisis ni criterios consistentes.
El verdadero problema no es la ausencia del cargo
No todas las empresas necesitan un CFO de tiempo completo.
Una compañía pequeña, con operación simple, poca deuda, cobro anticipado y baja intensidad de capital puede funcionar correctamente con un responsable financiero menos especializado.
La necesidad cambia cuando aumenta:
- La complejidad del modelo de negocio.
- El número de clientes, productos o unidades.
- La inversión en inventarios y cartera.
- La exposición a deuda.
- La frecuencia de las decisiones de inversión.
- La velocidad del crecimiento.
El costo relevante no es “no tener el título de CFO”. Es operar sin una función de dirección financiera que proyecte, cuestione, priorice y acompañe las decisiones que comprometen recursos.
Los cuatro costos ocultos de operar sin dirección financiera
Margen perdido por decisiones sin modelar
La empresa puede vender más y conservar una rentabilidad menor de la que cree cuando decide precios, descuentos y condiciones comerciales sin un modelo económico completo.
Las fugas de margen suelen originarse en:
- Precios que no incorporan aumentos de costos.
- Descuentos aprobados sin medir su efecto total.
- Fletes, comisiones o devoluciones no asignados.
- Clientes que exigen más servicio del previsto.
- Productos que inmovilizan capital y rotan lentamente.
- Costos indirectos distribuidos con criterios imprecisos.
Dos o tres puntos porcentuales de margen pueden parecer menores, pero adquieren una dimensión relevante cuando se aplican sobre millones de pesos de facturación.
¿Qué clientes, productos o canales siguen siendo rentables después de considerar el costo completo de atenderlos?
Financiamiento caro por falta de previsión
Cuando no existe un forecast de caja confiable, el financiamiento se contrata después de que la necesidad ya apareció.
La reacción puede incluir:
- Tarjetas utilizadas como capital de trabajo.
- Créditos urgentes con tasas elevadas.
- Sobregiros y penalidades.
- Descuento acelerado de cuentas por cobrar.
- Renegociaciones bajo presión.
- Pagos postergados a proveedores.
El problema no es únicamente la tasa. La urgencia reduce opciones, debilita la capacidad de negociación y puede obligar a aceptar condiciones incompatibles con la generación normal de caja.
¿Cuánto del gasto financiero pudo evitarse identificando la necesidad con ocho o trece semanas de anticipación?
Capacidad e inventario incorporados antes de necesitarlos
El crecimiento esperado puede llevar a contratar personal, ampliar instalaciones o aumentar inventarios antes de que la demanda pueda sostenerlos.
El costo aparece como:
- Nómina sin utilización suficiente.
- Capacidad instalada ociosa.
- Inventario de baja rotación.
- Obsolescencia y deterioro.
- Rentas y gastos fijos prematuros.
- Compras basadas en optimismo, no en demanda.
La nómina excedente no es técnicamente “capital muerto”: es un costo fijo que la operación todavía no puede absorber. El inventario, en cambio, sí representa efectivo inmovilizado hasta que se vende y se cobra.
¿Qué capacidad debe contratarse ahora y cuál debería activarse únicamente cuando la demanda alcance un umbral definido?
Acceso limitado a capital y crecimiento
Una empresa con información inconsistente, caja impredecible o deuda desordenada puede enfrentar condiciones menos favorables al buscar financiamiento.
Eso puede traducirse en:
- Créditos rechazados.
- Tasas y garantías más exigentes.
- Montos menores a los solicitados.
- Procesos de aprobación más largos.
- Dependencia de productos financieros costosos.
- Incapacidad para ejecutar inversiones estratégicas.
Un crédito rechazado no constituye automáticamente una pérdida contable. Su costo depende de la alternativa utilizada y del valor de la oportunidad que la empresa dejó de capturar.
¿Cuánto valor dejó de generar la empresa por no contar con información, estructura y capacidad de financiamiento oportunas?
Caso ilustrativo: empresa que factura $2.5 millones al mes
Para mostrar cómo pueden acumularse estos costos, consideremos una empresa hipotética con ventas anuales de 30 millones de pesos.
Este ejercicio no representa una estadística ni un benchmark aplicable a todas las MIPYMES. Es un escenario construido con supuestos explícitos para cuantificar el impacto potencial de decisiones financieras deficientes.
Empresa comercial en crecimiento
La compañía vende, genera utilidad contable y continúa operando, pero no cuenta con rentabilidad segmentada, forecast de caja, criterios formales de inversión ni una estrategia de financiamiento.
1. Fuga de tres puntos porcentuales de margen
$900,000 al añoSupongamos que precios insuficientes, descuentos o costos no asignados reducen el margen en tres puntos porcentuales.
$75,000 × 12 = $900,000 anuales
Este monto no representa necesariamente una salida identificable, sino rentabilidad que la empresa dejó de capturar.
2. Financiamiento reactivo de corto plazo
$63,000 al añoLa empresa mantiene un saldo promedio financiado de $150,000 a una tasa mensual de 3.5%.
$5,250 × 12 = $63,000 anuales
La tasa equivalente anual dependerá de comisiones, periodicidad y capitalización. El ejercicio utiliza el costo mensual simple para mantener visible el supuesto.
3. Estructura e inventario sobredimensionados
$470,000 al añoLa empresa contrató dos posiciones antes de contar con suficiente volumen y mantiene inventario que genera pérdidas por obsolescencia.
Obsolescencia estimada = $38,000
Total = $470,000
Los $432,000 son costo fijo excedente. Los $38,000 representan el deterioro estimado del inventario, no necesariamente todo el efectivo inmovilizado en existencias.
4. Diferencial de costo financiero
$750,000 al añoLa empresa necesita financiar $3 millones. En lugar de acceder a una alternativa con costo anual de 15%, termina utilizando una fuente con costo de 40%.
$3,000,000 × 25% = $750,000 anuales
Este monto es un costo incremental hipotético. Solo se materializa si la empresa efectivamente utiliza la alternativa más cara durante el periodo completo.
Resultado del escenario
Los cuatro conceptos no deben sumarse de forma automática en todas las empresas. Puede haber interacciones o duplicidades entre ellos. El propósito del ejercicio es mostrar que pequeñas ineficiencias, decisiones tardías y costos de financiamiento pueden alcanzar una magnitud superior al costo de instalar una función financiera adecuada.
¿Por qué estas pérdidas permanecen ocultas?
Porque rara vez aparecen juntas en una sola cuenta.
Se distribuyen entre:
Menor margen
El resultado se considera aceptable, pero no se compara con el margen que debería generar el modelo.
Gastos financieros
Los intereses se tratan como una condición normal y no como el resultado de decisiones anteriores.
Inventario y cartera
El efectivo inmovilizado aparece en el balance, pero no siempre se traduce en una responsabilidad ejecutiva.
Estructura fija
Las contrataciones y gastos se analizan por separado, sin medir el volumen requerido para absorberlos.
Decisiones tardías
El costo de reaccionar tarde se dispersa entre descuentos, penalidades, renegociaciones y pérdida de alternativas.
Oportunidades no ejecutadas
Los proyectos que no pudieron financiarse no aparecen en los estados financieros.
Qué debería aportar una dirección financiera efectiva
Incorporar dirección financiera no significa producir más reportes.
La función debe mejorar la calidad y anticipación de las decisiones.
Visibilidad de caja
Forecast de corto plazo, escenarios y alertas antes de que aparezca una brecha.
Rentabilidad segmentada
Lectura por cliente, producto, canal o unidad para identificar dónde se crea valor.
Control del capital de trabajo
Políticas para cartera, inventarios, proveedores y crecimiento financiable.
Evaluación de inversiones
Escenarios, sensibilidad, retorno esperado y puntos de salida.
Estrategia de financiamiento
Deuda alineada con su uso, plazo, moneda y fuente de repago.
Gobierno financiero
Políticas, límites, responsables y derechos de decisión.
Estos elementos forman parte de una arquitectura financiera empresarial capaz de convertir datos y procesos en una capacidad real para decidir.
CFO de tiempo completo o CFO fraccional
La respuesta depende de la escala y de la frecuencia con la que la empresa necesita conducción financiera.
CFO de tiempo completo
Tiene sentido cuando la complejidad exige liderazgo financiero diario, participación permanente en el comité directivo y coordinación de un equipo interno amplio.
- Operación de alta complejidad.
- Deuda e inversiones frecuentes.
- Múltiples unidades o geografías.
- Transacciones corporativas recurrentes.
- Equipo financiero desarrollado.
CFO Fraccional RO
Es adecuado cuando la empresa necesita dirección financiera senior recurrente, integración de decisiones y acompañamiento ejecutivo, pero todavía no requiere una posición de tiempo completo.
- Diagnóstico y estabilización financiera.
- Forecast de caja y escenarios.
- Rentabilidad y capital de trabajo.
- Financiamiento e inversiones.
- Desarrollo del equipo interno.
El CFO Fraccional RO no debería presentarse como una versión económica de un CFO interno.
Es un modelo de intervención distinto: concentra experiencia senior en las decisiones de mayor impacto y ayuda a instalar procesos que la empresa pueda sostener.
Señales de que el costo de no intervenir ya es relevante
La caja se vuelve impredecible
La dirección conoce el saldo actual, pero no los faltantes de las próximas semanas.
Las ventas crecen y la liquidez no mejora
Cada nuevo nivel de actividad exige más cartera, inventario o financiamiento.
El margen no puede explicarse
La empresa conoce la utilidad global, pero no qué segmentos crean o destruyen valor.
La deuda se negocia bajo urgencia
El financiamiento se busca cuando las opciones ya son limitadas.
Las inversiones no tienen escenarios
Se comprometen recursos sin sensibilidad, umbrales ni una fuente clara de recuperación.
El fundador concentra las decisiones
Una persona debe integrar personalmente precios, bancos, pagos, compras e inversiones.
Antes de decidir qué modelo de dirección financiera necesita, identifica dónde está la fragilidad.
La Financial Fragility Matrix™ evalúa liquidez, capital de trabajo, rentabilidad y planeación mediante 16 preguntas. En aproximadamente cinco minutos genera el Índice de Fragilidad Financiera (IFF-RO™) y permite identificar qué dimensión merece mayor atención.
Realizar la Financial Fragility Matrix™¿La empresa ya enfrenta una presión recurrente o una decisión material? Conocer el Diagnóstico Financiero Ejecutivo RO™
¿La necesidad es recurrente y requiere conducción financiera senior? Conocer CFO Fraccional RO
Preguntas frecuentes
¿Operar sin CFO siempre genera pérdidas?
No. El riesgo aparece cuando la empresa carece de una función financiera capaz de proyectar, analizar y acompañar las decisiones que comprometen recursos.
¿Cuál es el costo de no tener dirección financiera?
No existe un porcentaje universal. Puede aparecer como margen perdido, intereses evitables, capital inmovilizado, inversiones incorrectas y oportunidades no ejecutadas.
¿Una empresa pequeña necesita un CFO de tiempo completo?
No siempre. Depende de la complejidad, el crecimiento, el capital de trabajo, la deuda y la frecuencia de las decisiones.
¿Qué es un CFO fraccional?
Es un ejecutivo financiero senior que trabaja de forma parcial y recurrente, aportando planeación, análisis, gobierno y acompañamiento a decisiones.
¿Cómo saber si la empresa ya necesita dirección financiera?
Cuando la caja es impredecible, el crecimiento no genera liquidez, la rentabilidad es poco clara, la deuda se negocia bajo urgencia o el fundador concentra las decisiones críticas.
El costo más importante es la pérdida de capacidad para decidir
Operar sin dirección financiera no significa necesariamente que la empresa vaya a fracasar.
Significa que puede estar tomando decisiones relevantes sin conocer completamente su impacto sobre margen, caja, deuda y capacidad de crecimiento.
El costo aparece cuando la empresa reacciona tarde, financia la urgencia, mantiene segmentos poco rentables o deja pasar oportunidades que una estructura más sólida habría permitido ejecutar.
La pregunta no debería ser únicamente cuánto cuesta contratar un CFO.
La pregunta correcta es cuánto valor está perdiendo la empresa por operar sin una función financiera capaz de anticipar, cuestionar y dirigir.
Si el problema todavía no está claro, el Diagnóstico Financiero Ejecutivo RO™ permite trabajar con información financiera y operativa real para identificar causas y prioridades. Si la necesidad ya es permanente, CFO Fraccional RO instala una disciplina recurrente de dirección, seguimiento y anticipación.