Gobierno y dirección financiera
Falta de control financiero en empresas: 10 señales y cómo corregirla
El descontrol no comienza cuando la empresa deja de pagar. Comienza cuando la dirección pierde capacidad para anticipar, explicar y gobernar las decisiones que terminan afectando la caja.
La empresa vende más, contrata personal, amplía inventarios y asume nuevos compromisos. Sin embargo, la dirección tiene cada vez menos claridad sobre cuánto efectivo genera, dónde se consume y qué decisiones están debilitando la estructura financiera.
La falta de control financiero suele comenzar cuando la complejidad del negocio crece más rápido que la capacidad de la empresa para medir, proyectar y decidir. Los datos existen, pero no forman una lectura integrada.
La falta de control no significa que nadie observe los números. Significa que los números no permiten anticipar, priorizar ni decidir con suficiente claridad.
¿Qué es la falta de control financiero?
Es la incapacidad de la dirección para conocer oportunamente la posición financiera de la empresa, anticipar necesidades, explicar desviaciones y convertirlas en decisiones concretas. Puede existir incluso cuando la contabilidad está al día.
Una empresa carece de control financiero cuando depende de reconstrucciones, negociaciones de último momento e intervenciones personales para comprender y sostener su operación.
La Financial Fragility Matrix™ es una evaluación preliminar gratuita. Cuando la empresa necesita confirmar causas, cuantificar exposiciones y priorizar decisiones utilizando información financiera y operativa real, el siguiente nivel es el Diagnóstico Financiero Ejecutivo RO™.
Control financiero frente a administración reactiva
La dirección puede anticipar y actuar
- Proyecta la caja y valida supuestos.
- Explica desviaciones relevantes.
- Conoce rentabilidad por segmento.
- Evalúa inversiones antes de comprometer recursos.
- Define responsables y fechas.
- Actúa antes de que la presión sea urgente.
La empresa responde cuando el problema ya llegó
- Administra la caja desde saldos bancarios.
- Reconstruye información para cada reunión.
- Cambia prioridades de pago cada semana.
- Aprueba decisiones sin escenarios.
- Depende del fundador para integrar información.
- Confunde velocidad de reacción con control.
La caja es donde se manifiesta el problema, no siempre donde comienza
Cuando falta dinero, acelerar cobranza, renegociar pagos o buscar financiamiento puede ser necesario, pero no necesariamente corrige la causa. La caja refleja decisiones previas sobre plazos comerciales, inventarios, precios, contrataciones, inversiones, deuda, retiros y planeación.
Una nueva línea bancaria no corrige una política comercial que consume caja. Una reducción de gastos no corrige inventario sin rotación. Una renegociación no corrige una deuda cuyo plazo está desalineado con el uso de los recursos.
Cuando la causa ya está identificada y requiere modificar políticas, procesos o estructura, el siguiente paso puede ser una Intervención Estructural Financiera.
Diez señales de falta de control financiero
La caja es impredecible
La dirección conoce el saldo actual, pero no puede anticipar con suficiente confianza cuánto efectivo tendrá en las próximas semanas.
Los cierres llegan demasiado tarde
La información explica el pasado cuando ya no existe capacidad para modificar las decisiones que originaron el resultado.
Las ventas crecen, pero la caja no mejora
El crecimiento absorbe capital de trabajo, exige más estructura o se sostiene sobre condiciones económicas insuficientes.
La rentabilidad se discute más de lo que se entiende
Existen opiniones sobre clientes, productos y canales, pero no un modelo económico confiable para decidir.
Las prioridades de pago cambian constantemente
La empresa decide según la presión más visible, no mediante criterios económicos previamente definidos.
El presupuesto no orienta decisiones
Se prepara una vez al año, pero no se actualiza ni se utiliza para explicar desviaciones o modificar el rumbo.
Las decisiones dependen del fundador
Una sola persona integra bancos, pagos, inversiones, precios y operación porque el sistema no produce una lectura conjunta.
Impuestos y vencimientos generan sorpresas
Obligaciones previsibles aparecen como urgencias porque no están incorporadas de forma confiable en la planeación.
Ventas y operaciones deciden sin evaluar caja
Se conceden plazos, compran inventarios o amplían capacidad sin cuantificar el efecto sobre capital y liquidez.
Existen muchos reportes, pero pocas decisiones
La organización produce información abundante, pero carece de umbrales, responsables y acciones asociadas.
Por qué el crecimiento agrava el descontrol
Durante las primeras etapas, el fundador suele compensar el desorden mediante cercanía operativa. Conforme la empresa crece, aumentan transacciones, clientes, inventarios, obligaciones, fuentes de financiamiento, inversiones y excepciones. La complejidad crece más rápido que la supervisión directa.
La empresa puede aparentar solidez porque sus líderes resuelven problemas continuamente. Sin embargo, puede operar bajo una condición de Solidez ciega™: capacidad operativa sin instrumentación suficiente para anticipar la fragilidad financiera.
Las causas que suelen estar detrás del descontrol
Contabilidad sin dirección financiera
Existen registros y cierres, pero no proyecciones, escenarios ni lectura ejecutiva conectada con decisiones.
Información fragmentada
Ventas, operaciones, tesorería y contabilidad utilizan fuentes, definiciones y tiempos distintos.
Ausencia de responsables
Nadie tiene responsabilidad completa de preparar, validar, interpretar y convertir la información en acciones.
Planeación insuficiente
El presupuesto no se actualiza, el forecast no existe o los escenarios no forman parte de las decisiones.
Decisiones desconectadas
Cada área optimiza su objetivo sin medir el efecto conjunto sobre caja, margen y capital.
Liderazgo financiero insuficiente
El equipo ejecuta tareas administrativas, pero no existe una función que integre y conduzca la lectura financiera.
Estas causas suelen revelar debilidades en la Arquitectura Financiera Empresarial, el marco que conecta información, procesos, criterios y responsabilidades con la toma de decisiones.
Cuatro dimensiones que ayudan a revelar fragilidad financiera
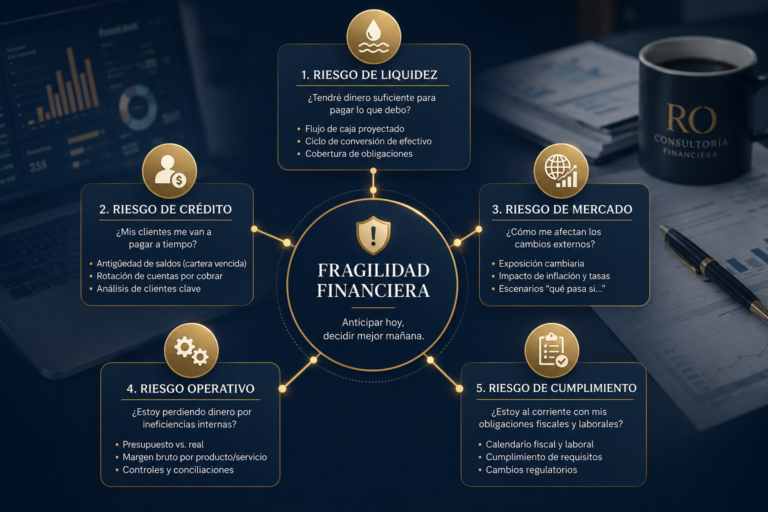
Una primera evaluación de fragilidad puede organizarse alrededor de cuatro dimensiones conectadas. El control financiero, sin embargo, es más amplio: también depende de información, responsabilidades, gobierno y capacidad de ejecución.
Liquidez
Capacidad para cumplir compromisos sin depender de renegociaciones, aportaciones o soluciones de emergencia.
Capital de trabajo
Efectivo inmovilizado en cobranza, inventarios y el ciclo operativo necesario para sostener ventas.
Rentabilidad
Calidad económica de clientes, productos, canales y unidades después de considerar su costo completo.
Planeación
Capacidad de anticipar escenarios, explicar desviaciones y decidir antes de que la presión llegue a tesorería.
Una dimensión crítica no se corrige con los buenos resultados de las demás.
Una empresa puede mostrar rentabilidad favorable y enfrentar liquidez crítica. Puede disponer de efectivo temporal y mantener un capital de trabajo deteriorado. La prioridad debe definirse por la dimensión capaz de comprometer todo el sistema.
Cómo recuperar el control financiero
Identificar dónde puede estar la fragilidad
Realizar una primera lectura de liquidez, capital de trabajo, rentabilidad y planeación, y determinar si las señales justifican un diagnóstico profesional.
Recuperar visibilidad
Construir una posición financiera confiable, proyectar caja, reconciliar resultados y validar fuentes.
Estabilizar la operación
Priorizar cobros, pagos, vencimientos y recursos críticos cuando existe presión inmediata.
Corregir las causas
Intervenir precios, plazos, inventarios, costos, deuda, inversiones y unidades que consumen recursos sin retorno suficiente.
Diseñar el sistema de control
Definir indicadores, políticas, responsables, umbrales, reuniones y mecanismos de seguimiento.
Transferir capacidad
Asegurar que el equipo interno pueda operar, interpretar y sostener el modelo sin depender de una sola persona.
Los procesos mínimos que deben quedar instalados
Cierre financiero oportuno
Información disponible cuando todavía existe capacidad para explicar y corregir.
Forecast de caja
Proyección periódica de cobros, pagos, impuestos, deuda, inversiones, brechas y acciones.
Gestión de capital de trabajo
Seguimiento de cartera, inventarios, proveedores, concentración y ciclo de conversión.
Rentabilidad segmentada
Análisis por cliente, producto, canal, proyecto o unidad económica relevante.
Presupuesto y rolling forecast
Comparación entre intención, realidad y proyección actualizada con supuestos explícitos.
Cadencia financiera
Revisión orientada a decisiones, responsables, fechas y seguimiento, no solo a presentar resultados.
Políticas de inversión y deuda
Criterios sobre retorno, riesgo, liquidez, plazo, garantías y fuentes de financiamiento.
Matriz de responsabilidades
Claridad sobre quién prepara, valida, interpreta, decide y da seguimiento.
Escenarios de presión
Evaluación de retrasos en cobranza, menores ventas, pérdida de margen, aumentos de costos o restricciones de crédito.
Un tablero no genera control por sí solo
Los seis elementos de un indicador útil
- Definición homogénea.
- Fuente confiable.
- Tendencia histórica.
- Objetivo o rango.
- Umbral de alerta.
- Decisión, responsable y fecha asociada.
Un semáforo rojo sin explicación causal genera atención. No necesariamente genera una decisión. El control aparece cuando la empresa puede explicar qué cambió, por qué cambió y qué hará al respecto.
Control financiero no significa burocracia
Un buen sistema no pretende revisar cada transacción desde la dirección general. Establece límites dentro de los cuales las áreas pueden actuar, define qué excepciones escalar, utiliza pocos indicadores relevantes y da seguimiento a acuerdos.
Cuándo la empresa necesita dirección financiera
En muchas empresas medianas, la función financiera está distribuida entre contabilidad, administración, tesorería y dirección general. Cuando la complejidad supera la capacidad del equipo actual, la empresa necesita liderazgo financiero con criterio ejecutivo.
Cuando esa necesidad es recurrente, CFO Fraccional RO puede asumir la conducción financiera senior, integrar información, establecer prioridades y acompañar la ejecución sin requerir necesariamente una posición de tiempo completo.
El costo de no intervenir a tiempo
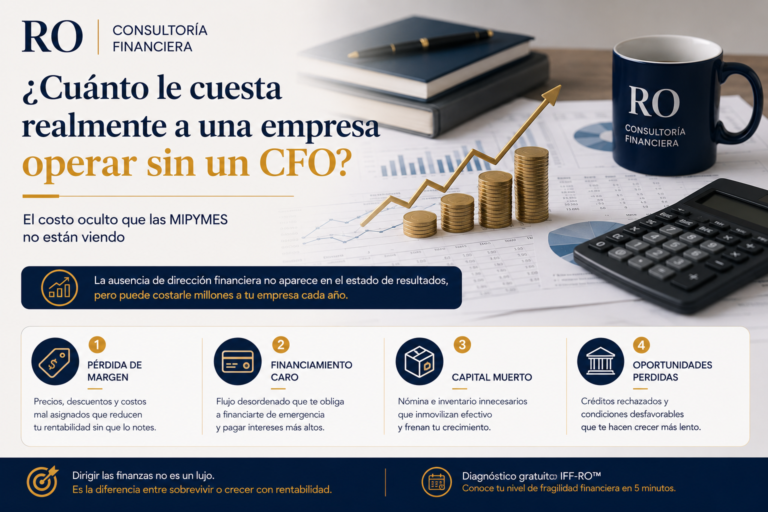
Decisiones tardías
La dirección actúa cuando el margen de maniobra ya se redujo.
Financiamiento más caro
La deuda se negocia bajo urgencia y con menor poder de negociación.
Capital inmovilizado
Cartera e inventarios absorben recursos sin una lectura clara de su retorno.
Rentabilidad erosionada
Precios, descuentos y costos se corrigen después de acumular deterioro.
Fatiga directiva
Los líderes consumen tiempo resolviendo consecuencias que deberían administrar los procesos.
Pérdida de oportunidades
La empresa rechaza inversiones o crecimiento porque no puede evaluar su capacidad financiera real.
Identifica si la falta de control ya está revelando fragilidad financiera.
La Financial Fragility Matrix™ evalúa liquidez, capital de trabajo, rentabilidad y planeación mediante 16 preguntas. En aproximadamente cinco minutos genera el Índice de Fragilidad Financiera (IFF-RO™) y permite identificar qué dimensión merece mayor atención.
No sustituye un diagnóstico profesional y no requiere cargar estados financieros ni información confidencial.
Realizar la Financial Fragility Matrix™Si la pérdida de control ya es recurrente y necesitas confirmar causas con datos reales, conoce el Diagnóstico Financiero Ejecutivo RO™.
Preguntas frecuentes sobre control financiero
¿Qué es la falta de control financiero?
Es la incapacidad de la dirección para conocer oportunamente la posición financiera, anticipar escenarios, explicar desviaciones y asignar recursos con criterios consistentes.
¿Cuáles son las principales señales?
Caja impredecible, cierres tardíos, decisiones concentradas en el fundador, diferencias recurrentes frente al presupuesto, poca claridad sobre rentabilidad y renegociaciones constantes.
¿Es un problema contable?
No necesariamente. Una empresa puede tener contabilidad al día y carecer de dirección financiera, proyecciones, escenarios, responsables e indicadores capaces de orientar decisiones.
¿Cómo se recupera el control?
Primero se identifica dónde está la pérdida de control y, cuando las señales son materiales o recurrentes, se profundiza con un diagnóstico profesional. Después se recupera visibilidad, se corrigen las causas y se instalan responsabilidades, políticas y mecanismos de gobierno.
¿Control financiero significa más burocracia?
No. Un sistema bien diseñado utiliza pocos indicadores y procesos, pero los conecta con decisiones, responsables y umbrales claros. Su objetivo es reducir improvisación.
Recuperar control es recuperar capacidad de dirección
El control financiero no consiste en vigilar cada gasto ni llenar la empresa de reportes. Consiste en construir una estructura que permita saber qué está ocurriendo, qué puede ocurrir y qué decisiones deben tomarse.
Cuando las finanzas dejan de ser un área que informa problemas y se convierten en una capacidad que orienta decisiones, la empresa gana algo más valioso que orden administrativo: gana capacidad para sostener su crecimiento sin perder dirección.