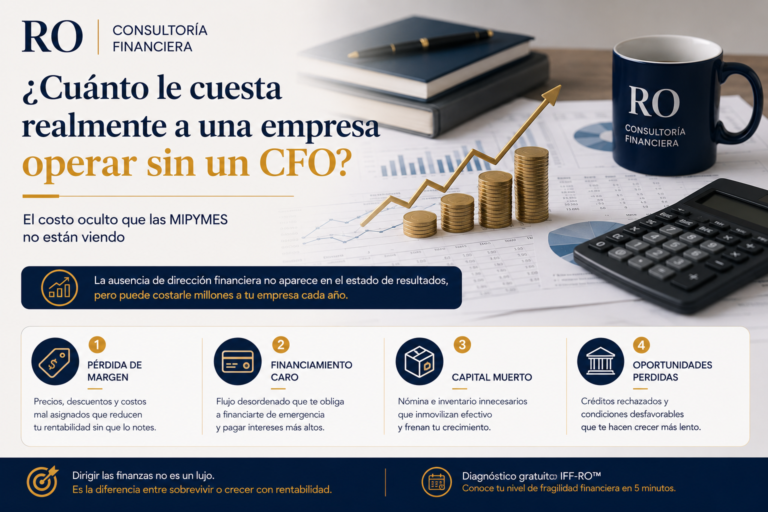
Dirección financiera para el mercado medio
Consultoría financiera para empresas medianas
Una empresa mediana no necesita más reportes. Necesita una estructura financiera capaz de convertir crecimiento, información y capital en decisiones sostenibles.
La empresa ya dejó atrás la etapa emprendedora. Tiene clientes, equipos, proveedores, deuda, inventarios y decisiones de inversión. Sin embargo, su estructura financiera continúa operando como cuando el fundador podía supervisar personalmente cada movimiento.
El problema no aparece necesariamente como una pérdida contable.
Aparece como caja tensionada, rentabilidad difícil de explicar, presupuestos que no orientan decisiones y una dependencia creciente de la intuición de una o dos personas.
El negocio continúa avanzando, pero pierde previsibilidad.
Esa combinación puede producir una condición particularmente peligrosa: crecimiento frágil.
Una empresa mediana puede crecer y debilitarse al mismo tiempo. El aumento de ventas no compensa una estructura financiera incapaz de sostenerlas.
¿Qué es una consultoría financiera para empresas medianas?
Es una categoría amplia de apoyo senior orientada a mejorar la calidad de las decisiones financieras de una empresa cuando su complejidad ya supera la capacidad de una estructura basada únicamente en contabilidad, administración y tesorería.
Puede involucrar análisis, diagnóstico, corrección de una causa concreta o acompañamiento recurrente. No todas esas necesidades son el mismo servicio ni deberían contratarse de la misma forma.
Una consultoría financiera de alto valor ayuda a la dirección a convertir información financiera y operativa en decisiones sobre liquidez, rentabilidad, capital de trabajo, deuda, inversión, planeación y asignación de recursos.
RO no comercializa una “consultoría financiera” genérica como un producto único. La necesidad se encauza hacia tres servicios profesionales distintos: Diagnóstico Financiero Ejecutivo RO™ cuando la causa necesita confirmarse con datos reales; Intervención Estructural Financiera cuando la causa ya está identificada y debe corregirse; o CFO Fraccional RO cuando la empresa necesita dirección financiera senior de forma recurrente.
El punto de transición de una empresa mediana
Durante la etapa inicial, la cercanía del fundador puede compensar muchas debilidades.
Conoce clientes, autoriza compras, revisa bancos, negocia con proveedores y corrige desviaciones rápidamente.
Cuando la empresa crece, esa forma de gestión pierde eficacia.
El fundador integra la información
- Pocas personas toman decisiones.
- La operación es visible de forma directa.
- Las excepciones pueden resolverse personalmente.
- La intuición compensa la falta de procesos.
- La estructura financiera es relativamente simple.
La complejidad exige un sistema
- Varias áreas comprometen recursos.
- Aumentan clientes, inventarios y obligaciones.
- Las decisiones tienen efectos cruzados.
- La supervisión personal deja de ser suficiente.
- La ausencia de arquitectura aumenta el riesgo.
El error consiste en mantener los mismos mecanismos mientras el negocio cambia de escala.
La empresa intenta resolver mayor complejidad con más esfuerzo, reuniones y controles aislados.
Pero lo que necesita es una Arquitectura Financiera Empresarial proporcional a su nueva realidad.
Qué resuelve realmente una consultoría financiera
Falta de visibilidad financiera
Integra información contable, comercial, operativa y bancaria para construir una lectura confiable del negocio.
Liquidez impredecible
Proyecta caja, identifica brechas y permite actuar antes de que los vencimientos se conviertan en urgencias.
Capital de trabajo desordenado
Analiza cobranza, inventarios, proveedores y ciclo de efectivo para liberar recursos atrapados.
Rentabilidad poco transparente
Determina qué clientes, productos, canales o unidades crean valor y cuáles consumen recursos sin retorno suficiente.
Planeación financiera débil
Convierte el presupuesto en un proceso vivo de forecast, escenarios, desviaciones y decisiones.
Deuda e inversiones sin estructura
Relaciona fuentes, plazos, vencimientos y retornos con la capacidad normal de generación de efectivo.
Dependencia del fundador
Instala información, criterios y responsables para que las decisiones no dependan de una sola persona.
Desconexión entre áreas
Alinea ventas, operaciones, compras y finanzas alrededor de una misma lógica económica.
Gobierno financiero insuficiente
Define quién decide, con qué información, bajo qué límites y con qué mecanismo de seguimiento.
La consultoría no debería limitarse a mostrar que existe un problema.
Debe separar síntomas de causas.
Si la caja está bajo presión, la intervención debe determinar si el origen está en cobranza, inventarios, márgenes, costos, deuda, inversiones o una combinación de factores.
Sin esa distinción, la empresa puede financiar el desorden sin corregirlo.
Señales de que una empresa mediana ya necesita intervención
La caja domina las conversaciones de dirección
La empresa revisa saldos constantemente, pero no puede anticipar con precisión las siguientes semanas.
Las ventas crecen, pero la liquidez no mejora
El crecimiento exige más cartera, inventarios, estructura y gastos antes de convertirse en efectivo.
La rentabilidad no puede explicarse por segmento
Se conoce el resultado consolidado, pero no qué clientes, productos o canales sostienen realmente el negocio.
El presupuesto perdió relevancia
Se prepara una vez al año, pero no se actualiza ni sirve para anticipar el cierre más probable.
Cada área utiliza números diferentes
Ventas, operaciones y contabilidad trabajan con fuentes, definiciones o periodos que no coinciden.
La deuda se negocia bajo presión
Los bancos se contactan cuando los vencimientos ya son próximos y las alternativas se han reducido.
Las inversiones se aprueban sin escenarios
Se proyecta potencial comercial, pero no capital requerido, sensibilidad, retorno ni fuente de repago.
El fundador continúa integrando todo
Los pagos, bancos, precios e inversiones dependen de una persona porque la estructura no produce una lectura conjunta.
Existen reportes, pero no decisiones
La información describe el pasado, pero no activa responsables, acciones ni fechas de corrección.
Estas señales no significan necesariamente que la empresa esté en crisis.
Significan que la complejidad ya superó la estructura financiera que intenta gobernarla.
El error de buscar únicamente soluciones contables
Una empresa mediana necesita registros correctos, cierres oportunos y cumplimiento fiscal.
Pero esas capacidades no sustituyen la dirección financiera.
Explican y ejecutan
- Registran operaciones.
- Preparan estados financieros.
- Atienden obligaciones fiscales.
- Procesan pagos y cobranza.
- Controlan documentación.
- Explican lo que ya ocurrió.
Diagnostican y orientan
- Integran información del negocio.
- Construyen proyecciones y escenarios.
- Analizan rentabilidad y capital.
- Evalúan deuda e inversiones.
- Priorizan recursos y riesgos.
- Definen qué debe ocurrir después.
Una empresa puede tener una contabilidad impecable y continuar tomando decisiones sin visibilidad suficiente.
La diferencia no está en la cantidad de información.
Está en su capacidad para modificar una decisión antes de que el problema llegue a tesorería.
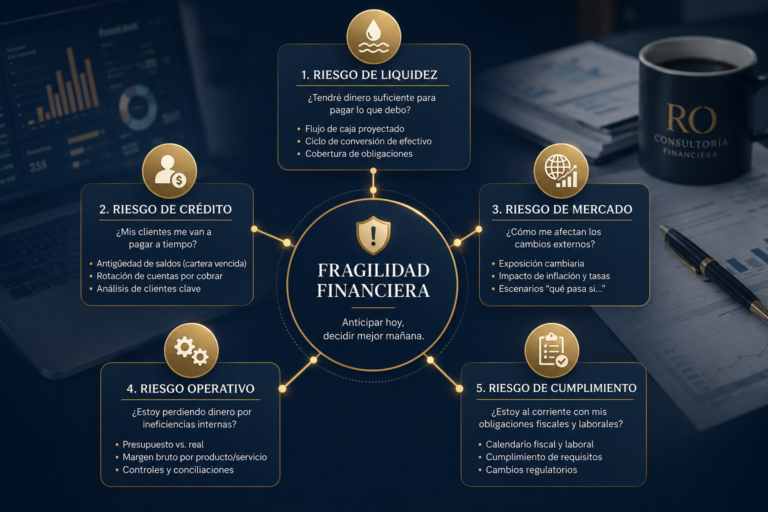
Las cuatro dimensiones que ayudan a localizar la fragilidad financiera
Antes de decidir qué tipo de apoyo necesita la empresa, conviene separar las dimensiones que explican dónde podría estar acumulándose la presión.
Liquidez
Capacidad para cumplir compromisos y conservar margen de maniobra sin depender de soluciones de emergencia.
Capital de trabajo
Efectivo inmovilizado en clientes, inventarios y el ciclo operativo necesario para sostener las ventas.
Rentabilidad
Calidad económica del margen después de considerar costos, complejidad y capital utilizado.
Planeación
Capacidad para anticipar escenarios, explicar desviaciones y decidir antes de perder margen de maniobra.
La Financial Fragility Matrix™ utiliza estas cuatro dimensiones para ofrecer una primera evaluación orientativa y generar el Índice de Fragilidad Financiera (IFF-RO™). No sustituye un diagnóstico profesional con información financiera y operativa real.
Una dimensión crítica no se corrige con buenos resultados en las demás.
Una empresa puede mostrar rentabilidad favorable y enfrentar una liquidez crítica; o disponer de efectivo temporal mientras su capital de trabajo se deteriora. La prioridad debe definirse por la dimensión capaz de comprometer el sistema completo.
Cómo debería abordarse una necesidad de consultoría financiera
Una intervención de alto valor no comienza recomendando software, tableros o recortes. Comienza definiendo con precisión qué problema necesita resolverse y qué nivel de profundidad requiere.
Delimitar el problema y la decisión
Identificar qué está ocurriendo, qué decisión necesita tomar la dirección y qué información falta para hacerlo con confianza.
Confirmar causas cuando no son claras
Si los síntomas existen pero su origen no está demostrado, profundizar mediante un diagnóstico profesional con información real.
Cuantificar impacto y prioridad
Estimar efectivo, margen, capital o riesgo comprometido y ordenar las decisiones por urgencia y efecto económico.
Corregir la causa, no solo el síntoma
Intervenir precios, cartera, inventarios, costos, deuda, inversiones, procesos o derechos de decisión según el hallazgo.
Instalar capacidad de gestión
Dejar modelos, indicadores, políticas, responsables y una cadencia que permitan sostener la mejora.
Dar seguimiento cuando la complejidad lo exige
Si las decisiones son recurrentes, incorporar conducción financiera senior en lugar de encadenar proyectos aislados.
Qué capacidades pueden quedar instaladas
Los entregables dependen del problema, del alcance contratado y de la modalidad de trabajo. No existe un paquete estándar que toda consultoría deba entregar.
Según la necesidad, una intervención puede dejar capacidades como:
Forecast de caja
Proyección de corto plazo con cobros, pagos, vencimientos, brechas y acciones.
Modelo de rentabilidad
Lectura por cliente, producto, canal, proyecto o unidad económica relevante.
Gestión de capital de trabajo
Indicadores y acciones sobre cartera, inventarios, proveedores y ciclo de conversión de efectivo.
Presupuesto y rolling forecast
Proceso que conecte objetivos, realidad, proyección actualizada y escenarios.
Tablero ejecutivo
Indicadores con tendencia, umbral, explicación causal, acción y responsable.
Modelo de deuda y financiamiento
Calendario de vencimientos, cobertura, escenarios y criterios de contratación.
Políticas financieras
Reglas para crédito, compras, inversiones, gastos, deuda y distribución de recursos.
Gobierno financiero
Cadencia de revisión orientada a decisiones, seguimiento y rendición de cuentas.
Hoja de ruta
Iniciativas priorizadas por impacto, urgencia, dificultad, responsable y fecha.
El objetivo no es acumular documentos. Es instalar una capacidad de gestión que cambie la forma en que la empresa decide.
Diagnóstico, intervención o dirección financiera recurrente
Una empresa mediana no debería contratar “consultoría financiera” sin definir antes qué tipo de necesidad intenta resolver.
Diagnóstico Financiero Ejecutivo RO™
Adecuado cuando existen síntomas, pero la dirección necesita identificar causas, cuantificar el impacto y ordenar prioridades utilizando información financiera y operativa real.
Intervención Estructural Financiera
Adecuada cuando el problema ya está suficientemente definido y se requiere corregir la estructura que lo produce e instalar nuevas disciplinas de gestión.
CFO Fraccional RO
Adecuado cuando la complejidad exige liderazgo financiero senior continuo, participación en decisiones y seguimiento ejecutivo, sin incorporar todavía un CFO de tiempo completo.
Si la empresa requiere presencia ejecutiva financiera diaria por su escala, transacciones, regulación o frecuencia de decisiones, puede ser más apropiado incorporar un CFO interno. Esa decisión es distinta a contratar un servicio fraccional.
Si la dirección aún no sabe dónde podría concentrarse la vulnerabilidad, puede comenzar con la Financial Fragility Matrix™. Es una evaluación preliminar gratuita; no sustituye el Diagnóstico Financiero Ejecutivo RO™.
Qué cambia cuando la estructura financiera se corrige
La caja deja de ser una sorpresa
La dirección anticipa brechas y dispone de más alternativas para corregirlas.
Las ventas se evalúan por calidad
Se incorporan margen, cobranza, inventario, complejidad y capital utilizado.
El presupuesto recupera utilidad
Deja de ser una referencia anual y se convierte en un proceso de actualización y decisión.
Las inversiones se modelan antes
Se cuantifican desembolsos, retorno, sensibilidad y fuente de financiamiento.
Las áreas comparten una lectura
Ventas, operaciones y finanzas trabajan con criterios y definiciones comunes.
Disminuye la dependencia del fundador
Los procesos sustituyen parte de la intervención personal y permiten delegar con mayor control.
La deuda se utiliza con criterio
Los instrumentos responden al uso de los recursos y a una fuente identificable de repago.
El crecimiento se evalúa por capacidad
La empresa determina cuánto puede crecer sin comprometer caja, margen o continuidad.
Las decisiones ganan velocidad
La dirección dedica menos tiempo a reconstruir información y más a comparar alternativas.
Corregir la estructura financiera no garantiza crecimiento.
Pero reduce el riesgo de crecer debilitándose.
La actividad puede ocultar fragilidad durante mucho tiempo.
Una empresa puede parecer sólida porque vende, contrata y resuelve. Sin embargo, si depende de supuestos optimistas, líneas de emergencia y decisiones concentradas, opera bajo una forma de Solidez ciega™.
Cómo elegir una consultoría financiera
No todas las consultoras trabajan sobre la raíz del problema.
La empresa debería evaluar al menos seis criterios.
Experiencia directiva
El equipo debe haber participado en decisiones de liquidez, inversión, deuda, rentabilidad y crecimiento.
Comprensión del modelo de negocio
Debe entender cómo clientes, productos y operación se convierten en caja y retorno.
Capacidad de implementación
Los hallazgos deben convertirse en herramientas, responsables, fechas y seguimiento.
Independencia de criterio
La consultoría debe poder cuestionar decisiones históricas, incluso cuando resulte incómodo.
Metodología clara
Debe explicar cómo diagnosticará, priorizará, implementará y medirá el avance.
Transferencia de capacidad
El objetivo debe ser fortalecer a la organización, no crear una dependencia permanente del consultor.
Una señal de alerta es que la propuesta se concentre en entregar reportes, dashboards o modelos sin explicar qué decisiones cambiarán.
Otra es recibir recomendaciones genéricas que no consideran el ciclo operativo, la economía del cliente ni la capacidad de ejecución de la empresa.
Antes de contratar apoyo externo, identifica dónde podría estar la principal tensión financiera.
La Financial Fragility Matrix™ evalúa liquidez, capital de trabajo, rentabilidad y planeación mediante 16 preguntas. En aproximadamente cinco minutos genera el Índice de Fragilidad Financiera (IFF-RO™) y permite identificar qué dimensión merece mayor atención.
Evaluar la fragilidad financiera¿Los síntomas ya son recurrentes o existe una decisión material que necesita confirmarse con datos reales? Conocer el Diagnóstico Financiero Ejecutivo RO™
Preguntas frecuentes sobre consultoría financiera
¿Qué hace una consultoría financiera para empresas medianas?
Puede ayudar a analizar causas, recuperar visibilidad de caja, mejorar rentabilidad y capital de trabajo, estructurar deuda e inversiones o fortalecer la planeación. El alcance depende de si se requiere diagnóstico, intervención o dirección recurrente.
¿Cuándo necesita una empresa mediana consultoría financiera?
Cuando el crecimiento y la complejidad superan la capacidad de la estructura actual: la caja se vuelve impredecible, no existe claridad sobre rentabilidad o las decisiones dependen demasiado del fundador.
¿Sustituye a la contabilidad?
No. La contabilidad registra y cumple. La consultoría interpreta, modela escenarios, prioriza recursos y ayuda a mejorar las decisiones futuras.
¿Cuál es la diferencia con un CFO Fraccional RO?
Un diagnóstico o una intervención tienen un alcance definido. El CFO Fraccional RO asume una función recurrente de dirección financiera, participación en decisiones, seguimiento y gobierno.
¿Cómo elegir una consultoría financiera?
Debe evaluarse su experiencia directiva, comprensión del modelo, capacidad para implementar, independencia, metodología y transferencia de conocimiento.
La empresa mediana necesita el tipo correcto de intervención
La pregunta no es si necesita “más finanzas” ni más reportes.
La pregunta es qué capacidad falta hoy para sostener el nivel de complejidad que la empresa ya alcanzó.
Si la causa todavía no está clara, conviene diagnosticar. Si ya está identificada, conviene corregir. Si la dirección necesita conducción financiera continua, conviene instalar esa función de forma recurrente.
Elegir correctamente entre diagnóstico, intervención y dirección financiera evita contratar una solución genérica para un problema que exige una respuesta específica.