Fragilidad financiera y anticipacion
Como identificar la fragilidad financiera empresarial
La fragilidad no comienza cuando se agota la caja. Comienza cuando la empresa pierde margen de maniobra y depende de que demasiadas variables salgan bien para seguir operando.
La empresa aumenta ventas, abre unidades y contrata personal. Sin embargo, la cobranza tarda mas, la deuda debe renovarse con mayor frecuencia y cada desviacion obliga a modificar pagos, inversiones o prioridades.
Desde una lectura comercial, el negocio esta creciendo. Desde una lectura financiera, podria estar perdiendo autonomia.
Esa diferencia es la esencia de la Fragilidad Financiera Empresarial.
Una empresa puede volverse fragil cuando necesita que la cobranza llegue a tiempo, los margenes no se deterioren, los proveedores mantengan sus plazos y los bancos renueven sus lineas para operar con normalidad.
La fragilidad financiera es una perdida de margen de maniobra. El negocio continua operando, pero cada desviacion reduce sus opciones y aumenta el costo de decidir.
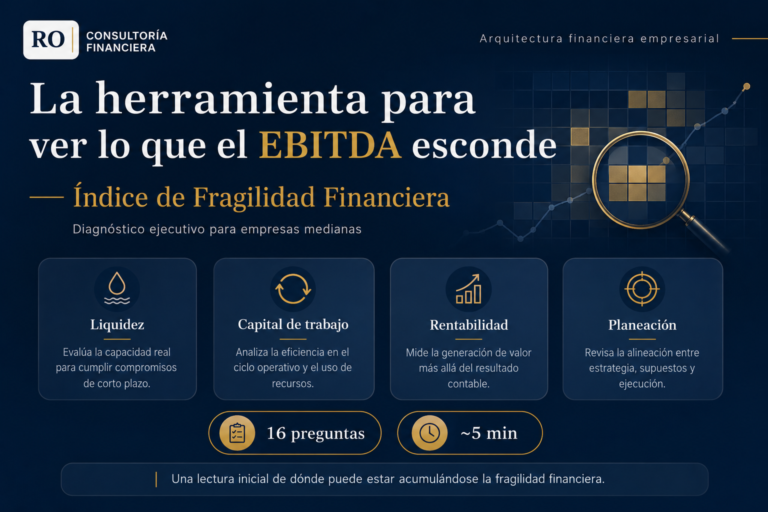
Este articulo explica como identificar y evaluar senales de fragilidad. La Financial Fragility Matrix™ es una evaluacion preliminar gratuita que genera el Indice de Fragilidad Financiera (IFF-RO™). Cuando se requiere analizar causas con informacion financiera y operativa real, el siguiente nivel es el Diagnostico Financiero Ejecutivo RO™.
Que significa que una empresa sea financieramente fragil
La fragilidad financiera no es un ratio aislado ni un saldo bancario bajo.
Es una condicion estructural en la que la empresa tiene poca capacidad para absorber desviaciones razonables sin alterar su operacion, incumplir compromisos o recurrir a soluciones extraordinarias.
Una empresa es financieramente fragil cuando un atraso de cobranza, una reduccion moderada del margen, un vencimiento o una inversion no prevista pueden obligarla a renegociar, endeudarse, postergar decisiones o comprometer la continuidad.
La empresa puede mostrar ventas crecientes, EBITDA positivo, utilidad contable, activos relevantes o acceso temporal a credito. Ninguna de esas condiciones, por si sola, demuestra solidez financiera.
La prueba real es si puede convertir su operacion en efectivo, cumplir sus obligaciones, resistir escenarios de presion y decidir sin depender de urgencias.
Presion financiera no es lo mismo que fragilidad estructural
Una empresa solida puede enfrentar semanas de tension. La diferencia esta en la causa, la duracion y la capacidad de recuperacion.
La estructura conserva capacidad de recuperacion
- La causa es extraordinaria e identificable.
- Existe una fecha probable de normalizacion.
- La operacion habitual genera efectivo.
- La empresa dispone de alternativas.
- Los compromisos pueden reorganizarse sin deterioro permanente.
La tension forma parte del modelo operativo
- La empresa necesita ventas crecientes para sostener la caja.
- Las lineas de emergencia nunca se liquidan.
- Los pagos se postergan de manera recurrente.
- La continuidad depende de renovaciones o aportaciones.
- Cada desviacion elimina opciones estrategicas.
Identificar correctamente esta diferencia evita dos errores: sobrerreaccionar ante un desvio temporal o normalizar un problema estructural porque la empresa todavia logra pagar.
Como identificar donde se esta acumulando fragilidad
La lectura no debe partir de una lista generica de razones financieras. Debe partir de la Arquitectura Financiera Empresarial: como el modelo de negocio convierte ventas, operacion, capital y decisiones en margen y efectivo.
Separar rentabilidad contable de generacion real de efectivo
Compare ventas, EBITDA, utilidad y flujo operativo. Si la rentabilidad mejora pero la caja no acompana, identifique donde se absorbio el efectivo.
- Aumento de cuentas por cobrar.
- Mayor inversion en inventarios.
- Intereses y amortizaciones.
- Impuestos no incorporados en la planeacion.
- Inversiones recurrentes.
- Retiros o distribuciones.
- Gastos extraordinarios.
No toda diferencia entre utilidad y caja representa fragilidad. Una expansion puede absorber efectivo deliberadamente. La pregunta es si fue planificada, financiada y respaldada por una recuperacion razonable.
La empresa necesita crecer continuamente para cubrir el consumo de caja generado por sus propias ventas.
Examinar el ciclo de conversion de efectivo
Analice la tendencia de dias de inventario, dias de cobranza y dias de pago. El objetivo no es buscar un umbral universal, sino entender si el ciclo esta consumiendo cada vez mas capital.
Un aumento de cobranza puede indicar menor disciplina, disputas, concentracion o una politica comercial que financia al cliente. Un aumento de inventarios puede reflejar crecimiento, compras excesivas, errores de pronostico, productos lentos u obsolescencia.
Cada peso adicional de venta exige una inversion creciente y mas prolongada en cartera o inventarios.
Determinar si la deuda corresponde al uso de los fondos
La deuda puede fortalecer a la empresa cuando financia una necesidad identificada con una fuente de repago suficiente. Se convierte en fragilidad cuando existen descalces de plazo, moneda, calendario de pagos, costo o garantias.
La continuidad depende de que los bancos renueven lineas, mantengan condiciones o amplien limites.
Evaluar la calidad economica del margen
Un margen bruto o EBITDA positivo puede ocultar debilidad. La empresa debe revisar precios, descuentos, costos completos, concentracion, capital utilizado e ingresos no recurrentes.
El analisis debe realizarse por cliente, producto, canal, proyecto o unidad de negocio relevante.
Los segmentos de mayor crecimiento son tambien los que mas caja inmovilizan o menor contribucion dejan.
Evaluar previsibilidad y disciplina de gestion
Revise forecast de caja, oportunidad del cierre, presupuesto o rolling forecast, escenarios, indicadores, responsables, politicas de inversion y deuda, y reglas para distribuir recursos.
No se trata de burocratizar. Se trata de instalar reglas proporcionales a la escala y al modelo economico de la empresa.
La empresa comprende su situacion unicamente cuando la presion ya llego a tesoreria.
Las cuatro dimensiones que utiliza la Financial Fragility Matrix™
La Financial Fragility Matrix™ organiza una primera lectura alrededor de cuatro dimensiones. Esta estructura permite identificar donde puede estar concentrandose la vulnerabilidad antes de realizar un analisis profesional de profundidad.
Liquidez
Capacidad para cumplir compromisos sin depender de aportaciones, renegociaciones o lineas de emergencia.
Capital de trabajo
Efectivo inmovilizado en cartera, inventarios y el ciclo operativo necesario para sostener las ventas.
Rentabilidad
Calidad economica del margen despues de considerar costos, complejidad y capital utilizado.
Planeacion
Capacidad para proyectar, tensionar escenarios, explicar desviaciones y decidir con anticipacion.
Una dimension critica no se corrige con resultados favorables en las demas.
Un EBITDA positivo no compensa una liquidez incapaz de cubrir los proximos vencimientos. Una caja temporalmente alta no compensa un capital de trabajo que se deteriora con cada venta.
La prioridad debe definirse por la dimension capaz de comprometer todo el sistema.
Senales que suelen aparecer antes de una crisis
Las crisis de liquidez rara vez comienzan de forma repentina. Antes suelen acumularse decisiones defensivas que la empresa llega a considerar normales.
Uso permanente de lineas de emergencia
El financiamiento temporal se convierte en una fuente estructural para operar.
Pagos postergados sin acuerdos formales
Los vencimientos se administran segun presion, no mediante una estrategia financiera.
Aportaciones para gastos corrientes
Los socios financian nomina, impuestos o proveedores de manera recurrente.
Descuentos para acelerar ventas o cobros
Se sacrifica margen para resolver una tension inmediata de caja.
Forecasts poco confiables
Las fechas y montos no reflejan el comportamiento real de clientes y obligaciones.
Negociacion de deuda bajo urgencia
La empresa busca financiamiento cuando las alternativas ya son menores.
Decisiones sin criterio estable
Las prioridades de pago, inversion y gasto cambian segun la presion del dia.
Informacion que no reconcilia
La direccion no puede conciliar con precision resultados, bancos, cartera y obligaciones.
Ventas crecientes sin mejora de caja
El aumento de actividad absorbe mas efectivo del que consigue liberar.
La concentracion tambien reduce la resiliencia
La fragilidad aumenta cuando la empresa depende excesivamente de una contraparte, una fuente de financiamiento o una persona. La concentracion no siempre puede eliminarse, pero debe cuantificarse, monitorearse y contar con alternativas.
Clientes
Uno o dos clientes concentran una parte material de ventas, margen, cartera o poder de negociacion.
Bancos
La continuidad depende de una sola institucion, linea o decision de renovacion.
Proveedores
Una contraparte critica puede alterar operacion, precios o plazos de pago.
Operacion
Un producto, canal, ubicacion o activo explica una proporcion relevante del resultado.
Conocimiento
Una sola persona entiende bancos, pagos, modelos, contratos o proyecciones.
Decisiones
El fundador debe autorizar y resolver personalmente cada excepcion financiera.
Cuando las senales requieren un diagnostico profesional
Una evaluacion preliminar puede indicar que existe vulnerabilidad, pero no necesariamente explica su causa economica ni cuantifica el impacto.
Cuando la presion es recurrente, existe una decision material pendiente o la direccion necesita saber cuanto efectivo, margen o valor esta comprometido, corresponde trabajar con informacion financiera y operativa real mediante el Diagnostico Financiero Ejecutivo RO™.
Ese diagnostico permite pasar de la pregunta “donde parece estar la fragilidad” a preguntas mas exigentes: por que ocurre, cuanto cuesta, que riesgo representa y que debe hacerse primero.
Del diagnostico a la intervencion
Cuando las causas ya estan identificadas, el valor aparece al convertir los hallazgos en decisiones secuenciadas.
Estabilizar liquidez
Construir visibilidad de corto plazo, priorizar compromisos y proteger continuidad.
Corregir capital de trabajo
Intervenir cobranza, inventarios, proveedores y decisiones que inmovilizan efectivo.
Reordenar deuda
Alinear plazos, fuentes de repago y obligaciones con la generacion normal de caja.
Recuperar calidad del margen
Revisar precios, descuentos, mezcla, costos y segmentos que consumen recursos sin retorno suficiente.
Instalar planeacion
Conectar forecast de caja, escenarios y decisiones comerciales.
Instalar gobierno financiero
Definir politicas, indicadores, responsables, umbrales y cadencias de seguimiento.
Cuando las causas exigen corregir la estructura, el siguiente paso puede ser una Intervencion Estructural Financiera. Cuando la necesidad ya es recurrente y requiere conduccion financiera senior, CFO Fraccional RO puede mantener esa disciplina en el tiempo.
Que cambia cuando la fragilidad se identifica a tiempo
La caja deja de administrarse por sorpresa
Las brechas se identifican antes y la direccion conserva mas alternativas.
El crecimiento se traduce a capital
Cada escenario comercial incorpora su necesidad financiera y tiempo de recuperacion.
La rentabilidad gana profundidad
Se distingue volumen de valor y se identifican segmentos que deterioran margen o caja.
La deuda se utiliza con proposito
Las fuentes y vencimientos se relacionan con el uso y la capacidad real de repago.
Las decisiones se vuelven consistentes
Las areas operan con criterios, limites y definiciones comunes.
El fundador recupera capacidad de delegar
Procesos y responsables sustituyen parte de la supervision personal.
Evalua si tu empresa esta acumulando fragilidad antes de que la caja determine las decisiones.
La Financial Fragility Matrix™ evalua liquidez, capital de trabajo, rentabilidad y planeacion mediante 16 preguntas. En aproximadamente cinco minutos genera el Indice de Fragilidad Financiera (IFF-RO™) y permite identificar que dimension merece mayor atencion.
No sustituye un diagnostico profesional y no requiere cargar estados financieros ni informacion confidencial.
Preguntas frecuentes
Que es la fragilidad financiera empresarial?
Es una condicion en la que la empresa pierde margen de maniobra y una desviacion razonable puede obligarla a renegociar, endeudarse, postergar decisiones o comprometer la continuidad.
Como puedo identificar senales de fragilidad financiera?
Contrastando rentabilidad y caja, revisando capital de trabajo, deuda, calidad del margen, concentraciones y capacidad de planeacion. La Financial Fragility Matrix™ permite realizar una primera evaluacion estructurada.
Una empresa rentable puede ser financieramente fragil?
Si. Puede mostrar utilidad o EBITDA positivo y, al mismo tiempo, tener efectivo inmovilizado en cartera o inventarios, vencimientos concentrados o poca capacidad para absorber desviaciones.
La Financial Fragility Matrix™ es un diagnostico financiero?
No. Es una evaluacion preliminar gratuita de 16 preguntas que genera el IFF-RO™. El Diagnostico Financiero Ejecutivo RO™ utiliza informacion financiera y operativa real para analizar causas y prioridades.
Que debe ocurrir despues de identificar fragilidad?
Si las senales son materiales o recurrentes, corresponde profundizar el analisis, identificar causas y convertir los hallazgos en una agenda priorizada de decisiones e intervencion.
La fragilidad se corrige mejor cuando todavia parece manejable
Esperar a que la caja se agote reduce alternativas, debilita el poder de negociacion y encarece cada decision.
Identificar la fragilidad a tiempo no significa frenar el crecimiento. Significa entender cuanto puede financiarse, que riesgos deben corregirse y que condiciones necesita la empresa para crecer sin perder control.
El objetivo no es tener mas informacion. Es convertir senales tempranas en decisiones antes de que la fragilidad se transforme en una crisis.